

Après avoir résisté plusieurs mois, la hausse des taux prend réellement de l’ampleur sur ces dernières semaines. Les derniers chiffres montrent que l’augmentation des taux de crédit immobilier est bien plus forte actuellement.
Quelles conséquences sur votre capacité d’emprunt ? Faut-il s’inquiéter d’un risque de refus à cause des taux d’usure ?
Voici tout ce qu’il faut retenir sur les taux de prêt immobilier en novembre 2026 en France.
🎥 L’analyse des taux de novembre 2026 est aussi présentée en vidéo ici :
Les dernières actualités sur les taux de crédit immobilier en novembre 2026
Quels sont les derniers chiffres et les dernières informations à retenir sur les taux d’emprunt immobilier en France ce mois-ci ?
Taux immobilier moyen : + 9 points de base en 1 mois
Mi-octobre, l’observatoire Crédit Logement CSA a publié son étude trimestrielle avec notamment les derniers chiffres sur les taux d’intérêt observés sur les crédits immobiliers contractés en septembre 2026.
Après de longs mois avec des hausses très mesurées, on passe à la vitesse supérieure avec + 9 points de base. Le taux immobilier moyen s’élève désormais à 3.40 % sur les prêts souscrits en septembre, contre 3.31 % sur ceux signés en août. On apprend même que sur la première quinzaine d’octobre, le taux moyen monte encore pour atteindre 3.43 %.
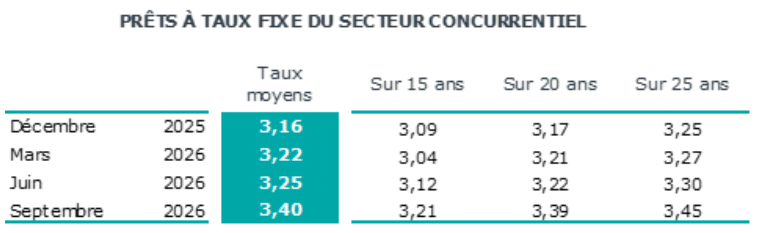
Comme souvent, ce sont les taux sur les durées de 20 et 25 ans qui augmentent le plus. Entre juin et septembre 2026, les taux moyens ont augmenté de 17 points de base sur 20 ans et de 15 points de base sur 25 ans, contre seulement 9 points de base sur 15 ans.
🌟 Bon à savoir :
Retrouvez toute l’évolution des taux sur 15, 20 et 25 ans mois par mois depuis un an, ainsi qu’une vision plus long terme de l’historique des taux.
Nous allons voir ci-dessous que les taux de crédit immobilier moyens annoncés par les courtiers augmentent encore plus vite et les conséquences sur votre capacité d’emprunt pour ceux qui veulent financer l’achat d’une maison ou d’un appartement sur cette fin d’année 2026.
Mise à jour le 6 novembre 2026 : l’observatoire Crédit Logement CSA a communiqué ses chiffres pour les prêts immobiliers souscrits en octobre 2026. Ces derniers démontrent à quel point l’augmentation des taux a continué à être forte, comme sur ceux de septembre.
Sur les crédits d’octobre, le taux d’intérêt moyen s’élève à 3.49 %. C’est donc encore 9 points de base de plus (18 points en tout sur 2 mois, ce qui rejoins les moyennes annoncées par les courtiers ci-dessous).
Le taux sur 15 ans ressort à 3.32 % (+11), celui sur 20 ans à 3.54 % (+15) et celui sur 25 ans à 3.57 % (+12)
Taux d’usure : un nouveau risque de blocage du crédit immobilier ?
Les taux d’usure pour le 4ème trimestre 2026 sont les suivants :
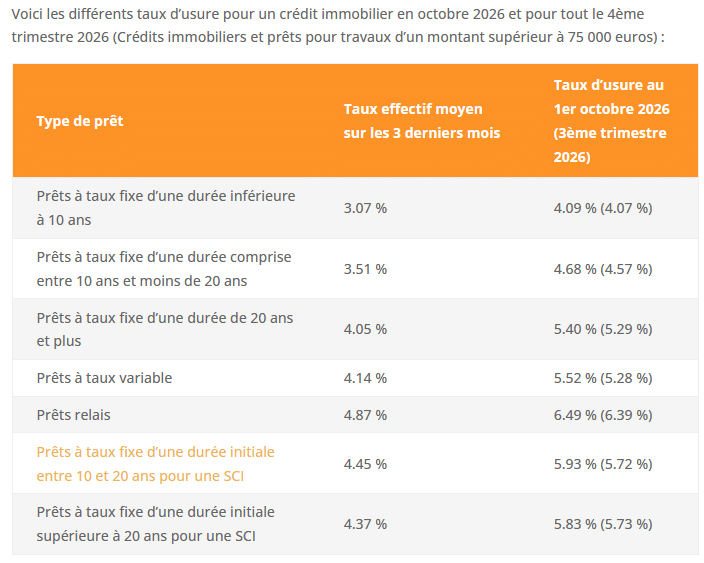
Pour rappel, ces plafonds servent à déterminer les taux TAEG maximums qu’une banque peut appliquer sur un prêt immobilier selon sa durée.
Fin 2022 et en 2023, nous avions vécu une période où les refus de crédit immobilier explosaient à cause de ces taux d’usure qui montaient bien moins vite que les taux immobiliers. Avec du retard, la Banque de France avait finalement adopté temporairement un rythme de mise à jour mensuel au lieu de trimestriel afin de débloquer les choses.
⚠️ Peut-on revivre le même type de situation fin 2026 ou en 2027 ?
Le risque dépendra surtout de la vitesse à laquelle les taux bancaires continueront d’augmenter et de la marge disponible sous les plafonds d’usure actuels. Les emprunteurs qui présentent un coût d’assurance élevé ou des frais de financement importants pourraient être les premiers concernés. À ce stade, une hausse rapide des taux ne suffit toutefois pas à conclure à un nouveau blocage généralisé du crédit immobilier.
💡 Bon à savoir :
Comparer les taux d’assurance emprunteur peut permettre de réduire le TAEG de votre crédit immobilier et ainsi d’éviter un refus de prêt lié au dépassement du taux d’usure.
Le taux de l’OAT 10 ans de la France au-dessus de 5.00 % ces derniers jours
La forte remontée des taux obligataires français à long terme constitue désormais l’une des principales pressions sur les conditions de financement des banques et, indirectement, sur leurs barèmes de crédit immobilier.
Voici l’évolution récente du taux de l’OAT 10 ans de la France :
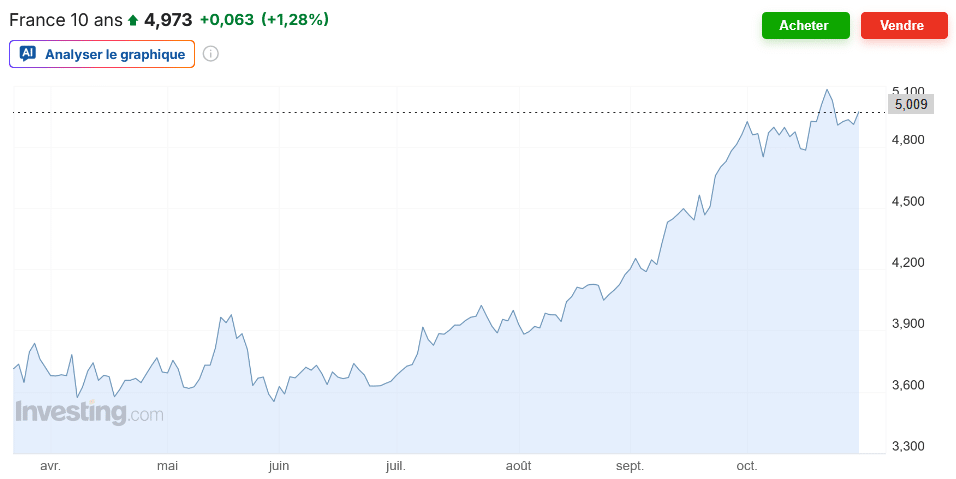
Nous avons franchi la barre symbolique des 5.00 % le 21 octobre 2026. C’est le niveau le plus haut observé depuis 2002. Soit il y a 24 ans. Depuis le 19 octobre, l’OAT 10 ans de la France oscille entre 4.90 et 5.09 %.
Les taux immobiliers ne sont pas directement corrélés au taux de l’OAT 10 ans. Néanmoins, les banques devront prendre en compte cette explosion du coût des emprunts à long terme sur les marchés financiers. Cela va tirer encore davantage les taux de prêt immobilier vers le haut.
Pas de hausse de taux de la BCE en octobre 2026
Le 29 octobre, la banque centrale européenne (BCE) a décidé de maintenir stables ses taux directeurs.
Malgré ce statu quo, une nouvelle hausse des taux directeurs de la BCE en décembre apparaît désormais comme un scénario privilégié par les marchés financiers. La BCE conserve toutefois la possibilité d’adapter sa décision aux prochaines données sur l’inflation et la croissance.
Les banques peuvent déjà intègrer cette prévision dans leurs évolutions de leurs grilles de taux immobiliers.
📅 Pour information, la prochaine réunion de politique monétaire a lieu le 17 décembre 2026.
Comparaison des taux de crédit immobilier moyens en novembre 2026
Comme chaque mois, voici un comparatif des taux immobiliers moyens annoncés par différents courtiers en financement immobilier ce 1er novembre 2026 avec entre parenthèses les taux relevés le 1er octobre 2026. De quoi évaluer rapidement les variations en 1 mois.
| Courtier \ Durée | 10 ans | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
| MeilleurTaux |  3.71 % (3.45 %) |
3.80 % (3.58 %) |
3.87 % (3.64 %) |
4.01 % (3.73 %) |
| Pretto | 3.55 % (3.43 %) |
3.67 % (3.53 %) |
3.73 % (3.67 %) |
3.75 % (3.68 %) |
| Empruntis | 3.58 % (3.43 %) |
3.65 % (3.58 %) |
3.79 % (3.68 %) |
3.85 % (3.75 %) |
| ACE | 3.53 % (3.25 %) |
3.61 % (3.35 %) |
3.73 % (3.45 %) |
3.79 % (3.60 %) |
| Cyberpret | 3.47 % (3.37 %) |
3.62 % (3.52 %) |
3.80 % (3.60 %) |
3.96 % (3.72 %) |
Attention, les taux affichés par les courtiers ne sont pas directement comparables à ceux de Crédit Logement CSA : ils reposent sur des méthodes et des périodes d’observation différentes.
Nous trouvons ces taux moyens plus proches de ce que vous pouvez espérer obtenir actuellement.
Cette fois, ça y est, l’augmentation des taux est bien présente et elle est très forte en un seul mois.
Tous les courtiers annoncent des hausses importantes. Certains vont même jusqu’à 28 points de base.
Au niveau des meilleurs taux actuels, on observe également des augmentations de l’ordre de 10 à 25 points de base par rapport au mois dernier.
🕵️ Vous pouvez également consulter notre dossier sur les taux de crédit actuels pratiqués par chaque banque afin de trouver la meilleure banque pour votre crédit immobilier en 2026 :
- Taux immobilier Crédit Agricole
- Taux immobilier Crédit Mutuel
- Taux immobilier BNP Paribas
- Taux immobilier Société Générale
- Taux immobilier La Banque Postale
- Taux immobilier Caisse d’Epargne
- Taux immobilier Banque Populaire
- Taux immobilier LCL
- Taux immobilier Boursorama
- Taux immobilier Fortuneo
- Taux immobilier Hello Bank
Combien pouvez-vous emprunter en moins avec la hausse des taux ?
Pour refléter ces fortes hausses de taux d’intérêt, nous avons mis à jour toutes nos pages de la rubrique « combien puis-je emprunter pour un crédit immobilier ?« .
Voici un tableau qui résume les pertes de capacité d’emprunt sur 25 ans selon le salaire avec un taux moyen qui passe de 3.60 en août ou septembre 2026 à 3.90 % en novembre 2026 :
| Niveau de salaire | Mensualité retenue | Capacité d’emprunt à 3.60 % | Capacité d’emprunt à 3.90 % | Perte de capacité d’emprunt |
|---|---|---|---|---|
| Salaire de 1 200 € | 400 € | 79 050 € | 76 580 € | -2 470 € |
| Salaire de 1 500 € | 500 € | 98 810 € | 95 725 € | -3 085 € |
| Salaire de 1 800 € | 600 € | 118 575 € | 114 870 € | -3 705 € |
| Salaire de 2 000 € | 660 € | 130 430 € | 126 360 € | -4 070 € |
| Salaire de 2 300 € | 770 € | 152 180 € | 147 410 € | -4 770 € |
| Salaire de 2 500 € | 830 € | 164 030 € | 158 900 € | -5 130 € |
| Salaire de 3 000 € | 1 000 € | 197 625 € | 191 450 € | -6 175 € |
| Salaire de 4 000 € | 1 350 € | 266 800 € | 258 450 € | -8 350 € |
| Salaire de 5 000 € | 1 667 € | 329 440 € | 319 150 € | -10 290 € |
Simulations réalisées sur 25 ans, avec des taux débiteurs fixes hors assurance de 3,60 % et 3,90 %. Les mensualités indiquées sont consacrées au remboursement du crédit, hors assurance emprunteur. Les montants sont arrondis et ne tiennent pas compte des autres crédits éventuels, des frais d’acquisition ou de l’apport personnel.
Exemple :
Pour un ménage disposant de 3 000 € de revenus mensuels et pouvant consacrer 1 000 € par mois au remboursement de son crédit, le passage d’un taux de 3.60 % à 3.90 % sur 25 ans représente une perte de capacité d’emprunt d’environ 6 200 €. Avec 5 000 € de revenus mensuels, cette perte dépasse 10 000 €.
Vous trouverez dans toutes les pages correspondantes, les résultats sur les autres durées et différents conseils et informations pour mesurer votre capacité d’achat réel.
Vous pouvez aussi voir quel est le salaire minimum nécessaire pour un emprunt immobilier en novembre 2026 avec les taux actuels :
- Emprunter 100 000 €
- Emprunter 150 000 €
- Emprunter 200 000 €
- Emprunter 250 000 €
- Emprunter 300 000 €
- Emprunter 400 000 €
- Emprunter 500 000 €
Dans nos simulations, nous avons retenu une mensualité indicative proche du tiers du salaire pour tenir compte des frais d’assurance emprunteur qui doivent être inclus dans le taux d’endettement maximal de 35 %.
👌 Pour ceux qui réussissent à obtenir une meilleure assurance de prêt immobilier avec un coût moindre, il sera possible d’augmenter de quelques euros ces mensualités et donc d’avoir un peu plus de capacité d’emprunt.
Prévisions des taux immobiliers : quelle évolution fin 2026 et en 2027 ?
Les tensions sur les taux obligataires sont toujours très fortes, la probabilité d’une hausse de taux de la BCE en décembre aussi.
Tous les ingrédients sont donc réunis pour une poursuite d’une forte hausse des taux de prêt immobilier sur la fin de l’année 2026.
C’est le scénario que nous avions prévu dans nos prévisions pour les taux immobiliers en 2027 : une augmentation plus forte sur fin 2026, voire sur début 2027 avec ensuite une phase de stabilisation à ces niveaux élevés.
Dans notre scénario central, les taux immobiliers devraient continuer d’augmenter fin 2026, avec un risque de poursuite de cette hausse début 2027. Une stabilisation pourrait ensuite intervenir, mais une baisse significative des taux avant le second semestre 2027 nous paraît peu probable à ce stade.
Cela va être fortement conditionné par l’évolution prochaine de l’inflation et des taux obligataires.
✔️ Pour ceux qui veulent acheter en ce moment, il ne faut pas tarder à faire valider une offre de prêt avant de nouvelles hausses de taux. Faites valider votre capacité d’emprunt avec les taux réels actuels et comparez les offres bancaires. Il faut surtout tenir compte de ce contexte pour négocier encore plus les prix des logements qui vous intéressent.
✔️ Pour ceux qui ont un bien à vendre actuellement. Avec des taux plus élevés, certains acquéreurs disposent de plusieurs milliers d’euros de budget en moins. Pour les vendeurs, tenir compte de cette évolution dès la fixation du prix peut permettre d’éviter une commercialisation trop longue et des négociations plus importantes par la suite. Il est donc préférable de rapidement s’adapter au contexte et de fixer son prix de vente en adéquation avec celui-ci, sous peine de voir la valeur de son logement diminuer encore plus dans les mois à venir.
📌 Les informations à retenir sur les taux immobiliers en novembre 2026
- La hausse des taux immobiliers s’accélère : le taux moyen Crédit Logement CSA atteint 3.40 % en septembre (+ 9 points de base), tandis que les courtiers annoncent des augmentations encore plus marquées en octobre.
- Les taux obligataires français restent sous forte tension : l’OAT 10 ans évolue autour de 5 %, ce qui accentue la pression sur les conditions de financement des banques.
- Une nouvelle hausse des taux de la BCE est envisagée en décembre 2026, après le maintien de ses taux directeurs le 29 octobre.
- La capacité d’emprunt des ménages diminue : une hausse de 3.60 % à 3.90 % sur 25 ans représente environ 6 200 € de budget en moins pour une mensualité de 1 000 €.
- La hausse pourrait se poursuivre fin 2026 et début 2027. Pour les acheteurs, il devient encore plus important de comparer les financements et de négocier les prix immobiliers.
👉 Découvrez les meilleures offres bancaires pour VOUS, remplissez dès maintenant cette simulation de prêt immobilier en ligne gratuite personnalisée et choisissez en fonction de vos propres critères de sélection. Notre courtier se chargera de vous conseiller au mieux pour faire un choix avisé.
👉 Pensez aussi à comparer les meilleures assurances emprunteurs pour gagner encore entre plusieurs centaines et plusieurs milliers d’euros sur le coût total de votre financement de logement.
Mois précédent : Taux crédit immobilier octobre 2026


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?