Taux d'assurance prêt immobilier en 2026 : moyenne, calcul et coût
Le taux d’assurance de prêt immobilier peut sembler faible à côté du taux de votre crédit. Pourtant, appliqué pendant 20 ou 25 ans, il peut représenter plusieurs milliers, voire dizaines de milliers d’euros et peser fortement sur le coût total de votre financement.
Alors, quel est un bon taux d’assurance emprunteur en 2026 ? La réponse dépend fortement de votre profil. À garanties comparables, un jeune non-fumeur peut parfois obtenir un taux proche de 0,10 % ou inférieur, tandis que celui d’un emprunteur plus âgé, fumeur ou présentant certains risques peut être plusieurs fois supérieur.
L’âge n’est toutefois pas le seul critère. État de santé lorsque des formalités médicales sont nécessaires, tabagisme, profession, sports pratiqués, garanties, quotité, montant et durée du crédit ou encore type de projet immobilier peuvent influencer le tarif. Le coût dépend également de la façon dont les cotisations sont calculées, notamment sur le capital initial ou le capital restant dû.
Découvrez les taux d’assurance de prêt observés en 2026 selon différents profils, comment calculer vos mensualités et le coût total de votre assurance, et surtout comment déterminer si le tarif proposé par votre banque ou votre assureur est réellement compétitif.
💡 Taux d’assurance emprunteur : les informations à retenir
- Il n’existe pas un taux moyen valable pour tous les emprunteurs : l’âge et le profil peuvent faire varier fortement le tarif.
- En 2026, les jeunes profils non-fumeurs présentant peu de risques peuvent obtenir des taux autour de 0,10 %, voire inférieurs ; le tarif augmente généralement avec l’âge et les facteurs de risque.
- Un taux apparemment faible ne signifie pas forcément une assurance moins chère : il faut regarder l’assiette de calcul, l’évolution des cotisations et le coût total.
- Pour 200 000 € assurés sur 20 ans sur le capital initial, 0,10 % représente environ 4 000 €, contre 12 000 € à 0,30 % et 20 000 € à 0,50 %.
- Résidence principale, secondaire ou investissement locatif : les garanties exigées peuvent différer selon le projet et avoir un impact sur le prix de l’assurance.
- Pour un couple, la quotité assurée influence la couverture et son coût, mais assurer les deux emprunteurs à 100 % ne signifie pas nécessairement payer exactement deux fois plus.
- Pour comparer deux propositions, ne regardez donc pas uniquement leur taux : confrontez coût total, garanties, exclusions, franchises et conditions d’indemnisation.
Quel est le taux moyen d’une assurance de prêt immobilier en 2026 ?
Il n’existe pas un taux moyen d’assurance emprunteur unique en 2026 : les écarts sont importants selon l’âge, le tabagisme, les garanties souscrites et plus largement le profil de l’assuré.
Les différents baromètres publiés en 2026 permettent néanmoins de dégager quelques ordres de grandeur pour un emprunteur non-fumeur sans risque particulier :
| Profil | Taux d’assurance indicatif en 2026 |
|---|---|
| Moins de 30 ans | environ 0,06 à 0,10 % |
| 30 à 39 ans | environ 0,08 à 0,15 % |
| 40 à 49 ans | environ 0,15 à 0,30 % |
| 50 à 59 ans | environ 0,30 à 0,55 % |
| 60 ans et plus | souvent 0,45 % et plus |
Ces fourchettes constituent des repères de marché et non des tarifs garantis. Les baromètres disponibles ne reposent pas tous sur les mêmes profils, garanties ou méthodes de calcul. Il serait donc trompeur d’en déduire un taux moyen précis applicable à tous les emprunteurs.
Comment ont évolué les prix de l’assurance emprunteur ces dernières années ?
Les tarifs de l’assurance de prêt immobilier ont fortement diminué ces dernières années, notamment grâce au développement de la concurrence entre les assureurs.
Selon une étude publiée par Magnolia en 2025, les prix de l’assurance emprunteur ont baissé de 27 % en moyenne entre 2020 et 2025 pour les profils et contrats étudiés.
Cette évolution s’explique notamment par la concurrence accrue entre les assurances bancaires et les contrats alternatifs, favorisée par la loi Lemoine qui permet de changer d’assurance emprunteur à tout moment.
✔️ À retenir : cette baisse historique ne signifie pas que tous les emprunteurs bénéficient automatiquement de meilleurs tarifs. Les écarts restent importants selon l’âge, l’état de santé, les garanties et l’assureur choisi. D’où l’intérêt de comparer plusieurs contrats à garanties équivalentes.
Qu’est-ce qu’un bon taux d’assurance emprunteur ?
Un « bon taux » doit avant tout être comparé à celui obtenu par un emprunteur présentant un profil et un besoin de couverture similaires aux vôtres.
Par exemple, un taux de 0,30 % peut être élevé pour un emprunteur de 28 ans non-fumeur sans risque particulier, mais beaucoup plus compétitif pour un emprunteur de 55 ans. De même, deux contrats affichant le même taux ne sont pas nécessairement équivalents si les garanties, les quotités ou le mode de calcul des cotisations diffèrent.
👉 Le meilleur repère consiste donc à comparer votre proposition avec les taux correspondant à votre âge et à votre profil, puis à vérifier son coût total et le niveau de protection proposé.
Quel taux d’assurance emprunteur selon l’âge ?
L’âge est l’un des facteurs qui influence le plus fortement le taux d’assurance d’un crédit immobilier. À situation comparable, le risque assuré augmente avec l’âge et le tarif proposé par l’assureur tend donc à progresser.
Les données disponibles en 2026 permettent de retenir les ordres de grandeur suivants pour un emprunteur sans risque particulier :
| Âge | Non-fumeur : taux indicatif | Fumeur : taux indicatif |
|---|---|---|
| 25 ans | 0,06 à 0,10 % | 0,08 à 0,14 % |
| 30 ans | 0,08 à 0,12 % | 0,10 à 0,16 % |
| 35 ans | 0,10 à 0,15 % | 0,14 à 0,20 % |
| 40 ans | 0,15 à 0,20 % | 0,20 à 0,28 % |
| 45 ans | 0,20 à 0,30 % | 0,30 à 0,40 % |
| 50 ans | 0,30 à 0,45 % | 0,45 à 0,60 % |
| 55 ans | 0,40 à 0,60 % | 0,60 à 0,80 % |
| 60 ans | 0,50 à 0,75 % et plus | 0,75 % à plus de 1 % |
Ces fourchettes sont des repères indicatifs établis à partir de plusieurs données de marché disponibles en 2026. Elles ne constituent pas un barème : le taux réellement proposé dépend du contrat, des garanties, de la quotité, du financement et de votre profil.
L’écart se creuse fortement avec l’âge
L’évolution n’est pas linéaire. Sur une cotation réalisée en septembre 2026 avec le même financement, les mêmes garanties et le même profil non-fumeur, le taux obtenu passait par exemple de 0,0698 % à 25 ans à 0,1582 % à 40 ans, puis 0,4044 % à 50 ans et 0,7141 % à 60 ans.
Cela illustre l’intérêt de comparer votre taux avec celui d’un emprunteur du même âge, plutôt qu’avec une moyenne générale du marché.
👉 Les jeunes emprunteurs bénéficient ainsi souvent de tarifs particulièrement compétitifs. Retrouvez nos conseils spécifiques pour profiter de son profil de jeune emprunteur pour son assurance de prêt.
À l’inverse, le poids de l’assurance peut devenir beaucoup plus important avec l’âge. Les emprunteurs concernés peuvent consulter nos solutions pour assurer un crédit immobilier après 50 ou 60 ans.
Fumer peut réduire fortement l’avantage tarifaire lié à l’âge
Le tabagisme constitue un autre facteur important. Les moyennes observées en 2026 montrent par exemple un passage d’environ 0,10 à 0,14 % à 25 ans, de 0,13 à 0,20 % à 35 ans, de 0,24 à 0,34 % à 45 ans et de 0,47 à 0,73 % à 55 ans entre un profil non-fumeur et fumeur.
L’écart dépend toutefois de chaque assureur et du profil de l’emprunteur : il ne faut donc pas appliquer une surprime forfaitaire identique à tous les âges.
👉 Découvrez plus précisément l’impact du tabagisme sur le tarif d’une assurance emprunteur.
Quels critères font varier le taux d’assurance de prêt ?
Deux emprunteurs du même âge peuvent obtenir des taux d’assurance très différents. L’assureur évalue votre profil, mais aussi les caractéristiques du crédit et le niveau de protection demandé.
| Critère | Influence possible sur l’assurance |
|---|---|
| Âge | Le taux augmente généralement avec l’âge |
| Fumeur ou non-fumeur | Le tabagisme peut entraîner une hausse importante du tarif |
| État de santé | Peut conduire à une surprime ou à des conditions particulières lorsque des formalités médicales sont applicables |
| Profession | Certains métiers exposés à davantage de risques peuvent être soumis à une surprime ou à des exclusions |
| Sports et loisirs | Certaines pratiques considérées comme dangereuses peuvent modifier les conditions d’assurance |
| Garanties souscrites | Une couverture plus étendue peut augmenter le coût de l’assurance |
| Quotité | Assurer 50 %, 100 % ou davantage du crédit à deux modifie le capital couvert et le prix |
| Montant et durée du prêt | Ils influencent fortement le coût total et peuvent également intervenir dans la tarification du contrat |
| Type de projet | Résidence principale, secondaire ou investissement locatif peuvent conduire la banque à demander des garanties différentes |
Profil personnel et caractéristiques du prêt ne jouent pas de la même manière
L’âge, le tabagisme, certaines professions ou activités à risque peuvent directement modifier l’appréciation du risque par l’assureur et donc le taux proposé.
À l’inverse, emprunter davantage ne signifie pas nécessairement obtenir un taux d’assurance plus élevé. Par exemple, des données tarifaires 2026 montrent qu’à profil identique, le taux peut légèrement diminuer lorsque le capital assuré augmente. En revanche, même avec un taux identique ou inférieur, assurer 400 000 € coûtera naturellement beaucoup plus cher qu’assurer 150 000 €.
Même logique pour les garanties : une assurance couvrant uniquement certains risques ne doit pas être comparée directement avec un contrat beaucoup plus protecteur.
👉 Pour juger votre proposition, il faut donc comparer des profils et des niveaux de couverture réellement comparables, et pas seulement rechercher le taux le plus faible.
Quel taux d’assurance selon votre projet immobilier ?
Le taux d’assurance emprunteur peut également varier selon le projet financé, notamment parce que la banque ne demande pas nécessairement les mêmes garanties pour une résidence principale, une résidence secondaire ou un investissement locatif.
Il n’existe toutefois pas de barème universel permettant d’affirmer qu’un type de projet correspond systématiquement à un taux précis. Pour comparer correctement les tarifs, il faudrait disposer de profils strictement identiques avec les mêmes montants, durées, quotités et garanties, ce que les données publiques disponibles en 2026 permettent rarement.
Résidence principale : une couverture généralement plus complète
Pour financer votre résidence principale, la banque cherche notamment à protéger le remboursement du crédit en cas de décès, de perte totale et irréversible d’autonomie, mais aussi fréquemment d’incapacité ou d’invalidité.
Le nombre de garanties exigées peut donc être plus important que pour certains investissements locatifs. Cette couverture plus étendue peut contribuer à augmenter le prix de l’assurance, même pour deux emprunteurs présentant exactement le même profil.
Il faut donc éviter de comparer le taux d’une assurance couvrant uniquement le décès et la PTIA avec celui d’un contrat incluant également l’ITT, l’IPT ou l’IPP.
Résidence secondaire : pas de taux moyen suffisamment représentatif
Pour une résidence secondaire, nous ne disposons pas en 2026 de données publiques suffisamment homogènes pour donner un taux moyen spécifique fiable.
Les baromètres qui utilisent ce type de projet ne permettent généralement pas d’isoler son influence : l’âge, le capital emprunté, la durée ou les garanties changent également d’un exemple à l’autre.
Le bon réflexe consiste donc à regarder précisément les garanties exigées par votre banque pour votre résidence secondaire, puis à comparer plusieurs assurances sur cette même base. Il serait trompeur d’affirmer qu’une résidence secondaire bénéficie systématiquement d’un taux supérieur ou inférieur à celui d’une résidence principale.
Investissement locatif : des garanties souvent moins nombreuses
Pour un investissement locatif, les exigences en assurance emprunteur peuvent être différentes. En pratique, les banques demandent fréquemment une couverture décès et PTIA, sans imposer nécessairement toutes les garanties incapacité et invalidité couramment demandées pour une résidence principale.
Cela peut permettre d’obtenir une assurance moins coûteuse à profil identique, mais il serait là encore imprudent d’afficher un « taux moyen du locatif » sans préciser les garanties comparées.
👉 Retenez donc que le type de projet influence surtout l’assurance à travers le niveau de couverture exigé par le prêteur. Pour savoir si votre taux est compétitif, comparez des contrats couvrant les mêmes risques et avec la même quotité.
Quel taux d’assurance pour un prêt immobilier à deux ?
Lorsque vous empruntez à deux, il n’existe pas nécessairement un seul taux d’assurance pour le couple. Chaque co-emprunteur peut obtenir un tarif différent selon son âge, son statut de fumeur ou non-fumeur, sa profession et plus largement son profil de risque.
Il faut également choisir la quotité d’assurance, c’est-à-dire la part du crédit couverte sur chaque tête.
| Répartition | Emprunteur 1 | Emprunteur 2 | Quotité totale |
|---|---|---|---|
| 50/50 | 50 % | 50 % | 100 % |
| 70/30 | 70 % | 30 % | 100 % |
| 100/50 | 100 % | 50 % | 150 % |
| 100/100 | 100 % | 100 % | 200 % |
Une couverture à 100/100 protège davantage le couple : en cas de décès de l’un des emprunteurs, par exemple, la part assurée sur cette personne peut permettre le remboursement de la totalité du capital restant dû, selon les conditions du contrat.
Une quotité de 200 % coûte-t-elle deux fois plus cher ?
Pas nécessairement. Avec une tarification strictement proportionnelle, assurer les deux emprunteurs à 100 % représente deux fois plus de capital assuré qu’une répartition 50/50 et pourrait donc conduire à doubler la cotisation.
Mais les grilles tarifaires ne sont pas toujours strictement proportionnelles. Certains contrats ou certaines offres commerciales peuvent rendre la couverture 100/100 plus avantageuse : passer de 100 à 200 % de quotité cumulée ne signifie donc pas automatiquement multiplier le prix de l’assurance par deux.
👉 Lors de vos demandes de devis, faites chiffrer plusieurs répartitions de quotité. Comparer 50/50, une répartition adaptée aux revenus comme 70/30, et 100/100 permet de connaître le surcoût réel pour bénéficier d’une meilleure protection.
Enfin, si les deux emprunteurs présentent des profils différents, regardez également le taux appliqué à chacun. La répartition la moins chère n’est pas forcément celle qui protège le mieux le foyer.
Retrouvez nos exemples et conseils pour choisir la quotité d’assurance de deux co-emprunteurs.
Comment calculer le taux et le coût de son assurance emprunteur ?
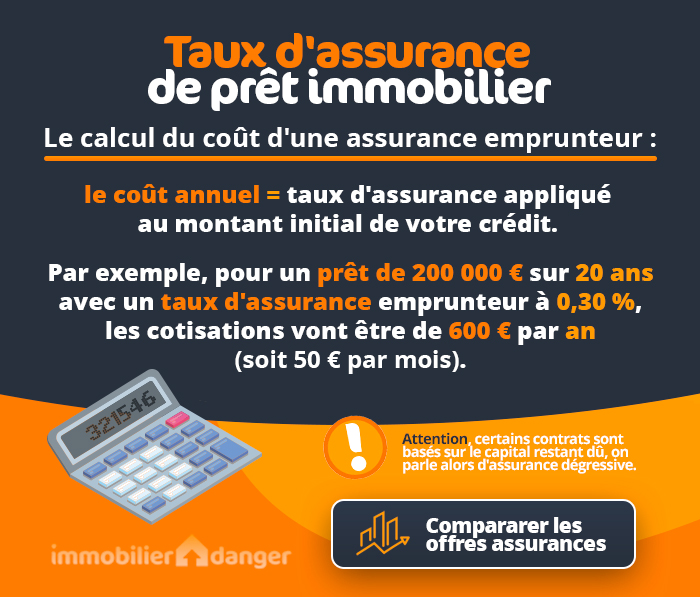
Pour comprendre concrètement ce que représente votre taux d’assurance, prenons le cas le plus simple : une cotisation constante calculée sur le capital initial emprunté.
Calculer la cotisation annuelle à partir du taux
La formule est : Capital assuré × taux d’assurance / 100 = cotisation annuelle
Pour un prêt de 200 000 € assuré à 100 % avec un taux de 0,20 % : 200 000 × 0,20 / 100 = 400 € par an
La cotisation d’assurance est donc de : 400 / 12 = 33,33 € par mois
Calculer le coût total de l’assurance
Si cette cotisation reste constante pendant les 20 années du crédit : 400 € × 20 ans = 8 000 €
Une assurance à 0,20 % représente donc dans cet exemple :
- 33,33 € par mois
- 400 € par an
- 8 000 € sur 20 ans
Comment retrouver le taux à partir de la cotisation ?
Vous pouvez également effectuer le calcul dans l’autre sens : Cotisation annuelle / capital assuré × 100 = taux d’assurance
Par exemple, pour une assurance qui coûte 600 € par an sur 200 000 € assurés : 600 / 200 000 × 100 = 0,30 %
⚠️ Attention :
Ce calcul simple suppose une cotisation constante sur le capital initial. Si votre assurance est calculée sur le capital restant dû, les cotisations peuvent évoluer. Nous expliquons cette différence juste après.
Taux sur capital initial ou capital restant dû : quelle différence ?
Un taux d’assurance de 0,20 % n’a pas nécessairement la même signification d’un contrat à l’autre. Il faut vérifier sur quel capital ce taux est appliqué.
Assurance calculée sur le capital initial
Le taux est appliqué au montant emprunté au départ, qui sert de base de calcul pendant toute la durée du crédit.
Pour 200 000 € empruntés avec un taux d’assurance de 0,20 % : 200 000 × 0,20 % = 400 € par an, soit 33,33 € par mois.
Lorsque les cotisations sont constantes, vous payez donc le même montant au début et à la fin du prêt, même si le capital restant à rembourser diminue progressivement.
Assurance calculée sur le capital restant dû
Avec une assurance calculée sur le capital restant dû, la base de calcul diminue au fur et à mesure du remboursement du crédit.
Les cotisations peuvent donc évoluer au fil des années. Leur calcul dépend également du fonctionnement précis du contrat et, notamment, de l’évolution du risque assuré avec l’âge.
Pourquoi il ne faut pas comparer uniquement les taux
C’est un point essentiel : un taux de 0,20 % sur le capital initial et un taux de 0,20 % sur le capital restant dû ne permettent pas de conclure que les deux assurances coûteront la même chose.
Pour choisir entre deux propositions, comparez donc :
- Le coût total de l’assurance sur la durée prévue
- Le montant des cotisations et leur évolution dans le temps
- Les garanties et exclusions
- Et pas uniquement le taux affiché
👉 Pour aller plus loin, découvrez notre comparaison entre assurance sur capital initial et assurance sur capital restant dû.
Combien coûte une assurance de prêt selon son taux ?
Quelques dixièmes de point peuvent représenter plusieurs milliers d’euros sur la durée d’un crédit immobilier.
Pour disposer d’un repère simple et comparable, prenons un prêt de 200 000 € sur 20 ans, assuré à 100 %, avec une cotisation constante calculée sur le capital initial :
| Taux d’assurance | Par mois | Par an | Coût sur 20 ans |
|---|---|---|---|
| 0,10 % | 16,67 € | 200 € | 4 000 € |
| 0,15 % | 25,00 € | 300 € | 6 000 € |
| 0,20 % | 33,33 € | 400 € | 8 000 € |
| 0,30 % | 50,00 € | 600 € | 12 000 € |
| 0,40 % | 66,67 € | 800 € | 16 000 € |
| 0,50 % | 83,33 € | 1 000 € | 20 000 € |
Ainsi, sur ce financement, passer d’un taux de 0,30 % à 0,15 % permet d’économiser 6 000 € sur 20 ans, à garanties et conditions comparables.
Et l’écart augmente avec le capital assuré : pour 400 000 € dans les mêmes conditions, cette différence de 0,15 point représente 12 000 €.
👉 Un écart qui paraît minime sur le taux peut donc avoir un impact important sur le coût total du crédit. C’est pourquoi comparer plusieurs assurances peut être particulièrement rentable, notamment sur les montants empruntés élevés.
Taux d’assurance, TAEA et TAEG : quelles différences ?
Ces trois taux ne mesurent pas exactement la même chose :
- Le taux d’assurance sert notamment à calculer la cotisation à partir du capital assuré, selon les modalités prévues par le contrat.
- Le TAEA (taux annuel effectif de l’assurance) mesure le poids de l’assurance dans le coût du financement et facilite la comparaison des offres.
- Le TAEG (taux annuel effectif global) mesure le coût global du crédit en intégrant les intérêts et les frais obligatoires nécessaires à son obtention, dont l’assurance lorsqu’elle est exigée.
👉 Pour comprendre son calcul et savoir comment l’utiliser pour comparer deux contrats, consultez notre guide complet sur le TAEA de l’assurance emprunteur.
Comment obtenir un meilleur taux d’assurance de prêt ?
Le taux proposé par votre banque n’est pas nécessairement le meilleur que vous puissiez obtenir. Les assureurs appliquent leurs propres grilles tarifaires : mettre plusieurs contrats en concurrence peut donc générer des écarts importants pour un même emprunteur.
Pour comparer efficacement :
- Demandez plusieurs devis avec des garanties et une quotité équivalentes
- Comparez le coût total de l’assurance, et pas uniquement le taux affiché
- Vérifiez les exclusions, franchises et conditions d’indemnisation
- Étudiez une assurance individuelle en alternative au contrat proposé par la banque.
Vous avez déjà votre crédit ? Vous pouvez également changer d’assurance de prêt immobilier à tout moment, sous réserve notamment de respecter l’équivalence des garanties demandées par la banque.
👉 Retrouvez également tous nos conseils pour payer moins cher votre assurance emprunteur.
FAQ sur les taux d’assurance de prêt immobilier
Quel taux d’assurance pour un prêt immobilier sur 25 ans ?
Il n’existe pas de taux spécifique aux crédits sur 25 ans. Le tarif dépend principalement du profil de l’emprunteur, des garanties et du contrat. En revanche, une durée plus longue peut fortement augmenter le coût total de l’assurance, puisque les cotisations sont versées plus longtemps.
Quel taux d’assurance pour une quotité de 100 % ?
Une quotité de 100 % ne correspond pas à un taux d’assurance particulier : elle signifie simplement que 100 % du capital est couvert. Le taux appliqué dépend ensuite du profil de l’assuré et des garanties. À deux, une quotité totale de 100 % peut par exemple être répartie à 50/50 ou 70/30.
Quel taux d’assurance pour un PTZ ?
Il n’existe pas de taux d’assurance propre au prêt à taux zéro. Le PTZ peut néanmoins devoir être assuré lorsque la banque l’exige et son coût dépend notamment du profil de l’emprunteur, du montant assuré et des garanties demandées.
Retrouvez toutes les particularités de l’assurance emprunteur d’un PTZ et son coût.
Le taux d’assurance est-il négociable ?
Il ne se négocie pas nécessairement comme le taux d’un crédit immobilier. En revanche, mettre plusieurs assureurs en concurrence permet de rechercher une tarification plus favorable pour votre profil, à garanties équivalentes.
Le taux d’assurance est-il inclus dans le taux du crédit immobilier ?
Le taux nominal du prêt correspond aux intérêts du crédit et n’inclut pas le coût de l’assurance emprunteur. Lorsque l’assurance est exigée pour obtenir le financement, son coût est en revanche pris en compte dans le TAEG.
Un taux d’assurance faible signifie-t-il toujours une assurance moins chère ?
Non. Deux contrats affichant des taux proches peuvent avoir des coûts différents selon l’assiette de calcul et l’évolution des cotisations. Il faut également comparer les garanties : une assurance moins chère mais nettement moins protectrice n’est pas nécessairement plus intéressante.
Comparez votre taux d’assurance avant de vous engager
Il n’existe pas de bon taux d’assurance emprunteur valable pour tout le monde. Votre âge, votre profil, les garanties choisies, la quotité et le mode de calcul des cotisations peuvent fortement modifier le tarif et surtout le coût final.
L’essentiel est donc de comparer votre proposition avec celles accessibles à profil et garanties équivalents, sans vous arrêter au seul taux affiché. Sur 20 ou 25 ans, quelques dixièmes de point peuvent représenter plusieurs milliers d’euros d’écart.
Pour approfondir votre choix, découvrez notre guide pour trouver la meilleure assurance de prêt immobilier selon votre situation et les critères à privilégier.
Vous pouvez également obtenir directement plusieurs propositions adaptées à votre profil :
40 assurances de prêt !

de 125 banques

calculettes immobilières !

 Immobilier octobre 2026 : les chiffres du marché et les principales actualités
Le marché immobilier français montre de nouveaux signes de fragilité en octobre 2026. La hausse des taux...
- Taux immobilier en octobre 2026
L'explosion de l'OAT 10 ans fait la une des actualités. Indirectement, cela va avoir des répercussions su...
- Taux immobilier 2027 : quelles prévisions pour les crédits immobiliers ?
Après leur remontée en 2026, les taux de crédit immobilier pourraient rester élevés en 2027. Une forte ba...


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?
MEILLEURS TAUX >>