Loi Lemoine assurance emprunteur : résiliation, questionnaire de santé et règles en 2026
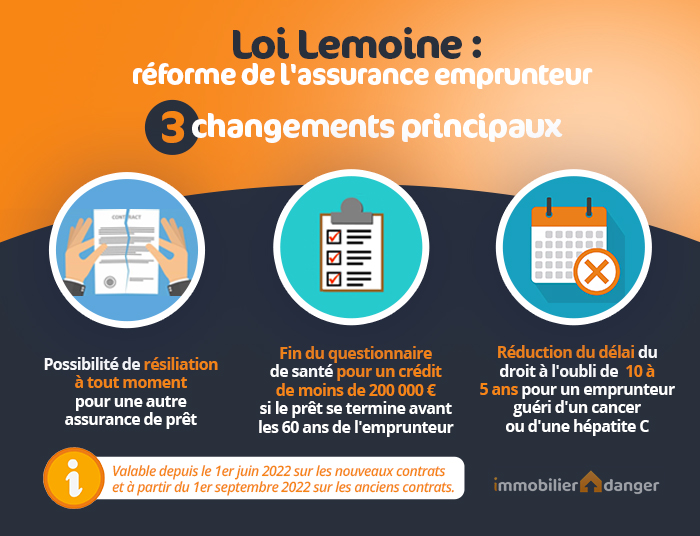
La loi Lemoine a profondément modifié les règles de l’assurance emprunteur depuis 2022. Elle permet notamment de changer d’assurance de prêt à tout moment, a supprimé le questionnaire de santé pour certains crédits immobiliers et a renforcé le droit à l’oubli pour certains cancers.
Mais quelles sont précisément les règles applicables en 2026 ? Résiliation, équivalence des garanties, délai de réponse de la banque, frais, questionnaire médical, droit à l’oubli : découvrez vos droits et les obligations de votre banque et de votre assureur.
👉 Si votre objectif est directement de remplacer votre contrat actuel, consultez notre guide Comment changer d’assurance de prêt immobilier ?
Loi Lemoine : ce qu’il faut retenir en 2026
Depuis son entrée en vigueur, la loi Lemoine permet notamment :
- De résilier et changer d’assurance emprunteur à tout moment, sans attendre une date anniversaire.
- De choisir un autre assureur si le nouveau contrat respecte l’équivalence des garanties exigées par la banque.
- D’effectuer ce changement sans frais ni modification des conditions du crédit.
- D’obtenir une réponse de la banque dans un délai maximal de 10 jours ouvrés à réception de la demande de substitution.
- De bénéficier de la suppression du questionnaire de santé sous certaines conditions.
- De profiter d’un droit à l’oubli ramené à 5 ans pour les cancers et l’hépatite C concernés.
La résiliation à tout moment s’applique aux nouvelles offres de prêt depuis le 1er juin 2022 et aux contrats qui étaient déjà en cours depuis le 1er septembre 2022.
Résiliation à tout moment : que permet la loi Lemoine ?
La principale évolution de la loi Lemoine est la résiliation à tout moment de l’assurance emprunteur, également appelée résiliation infra-annuelle.
Vous pouvez ainsi changer d’assurance de prêt immobilier quand vous le souhaitez, sans attendre la première année du contrat ou une date anniversaire. Cette possibilité s’applique pendant toute la durée du crédit.
Pour remplacer votre assurance actuelle, le nouveau contrat doit néanmoins respecter le niveau de garanties exigé par votre banque. Celle-ci ne peut pas refuser la substitution si cette équivalence des garanties est respectée.
Le changement doit également être réalisé sans frais ni pénalité. La banque ne peut pas modifier le taux d’intérêt ou les autres conditions de votre crédit parce que vous choisissez une assurance concurrente.
Cela vient compléter la loi Lagarde qui permet une délégation d’assurance au moment de la souscription d’un crédit immobilier.
Quels prêts sont concernés par la loi Lemoine et la résiliation à tout moment ?
La résiliation à tout moment prévue par la loi Lemoine concerne les assurances emprunteur associées aux crédits immobiliers entrant dans son champ d’application, notamment pour l’achat d’un logement à usage d’habitation ou mixte.
Elle peut s’appliquer aussi bien à une assurance proposée par la banque qu’à un contrat souscrit auprès d’un assureur extérieur.
⚠️ Certaines dispositions de la loi Lemoine, notamment la suppression du questionnaire de santé, répondent à des conditions spécifiques détaillées plus bas dans ce guide.
Depuis quand la loi Lemoine permet-elle de changer d’assurance ?
La résiliation à tout moment est entrée en vigueur en deux étapes :
- Depuis le 1er juin 2022 pour les nouvelles offres de prêt
- Depuis le 1er septembre 2022 pour les contrats d’assurance emprunteur déjà en cours.
En 2026, il n’y a donc plus à distinguer les anciens et les nouveaux contrats concernés : un emprunteur peut demander à remplacer son assurance à tout moment pendant son crédit, sous réserve de respecter les conditions de substitution.
👉 Vous souhaitez profiter de ce droit ? Découvrez comment changer d’assurance de prêt immobilier, les démarches à effectuer et les points à vérifier avant de choisir votre nouveau contrat.
Loi Lagarde, loi Hamon, amendement Bourquin et loi Lemoine : quelles différences ?
Avant la loi Lemoine, plusieurs réformes avaient progressivement facilité le changement et la résiliation d’une assurance emprunteur. La loi Lemoine est allée plus loin en permettant de changer d’assurance de prêt à tout moment.
| Dispositif | Possibilité offerte | Situation actuelle |
|---|---|---|
| Loi Lagarde (2010) | Choisir une assurance externe lors de la souscription du prêt | Toujours applicable |
| Loi Hamon (2014) | Changer durant les 12 premiers mois | Remplacée par Lemoine |
| Amendement Bourquin (2018) | Changer chaque année à l’échéance | Remplacé par Lemoine |
| Loi Lemoine (2022) | Changer à tout moment | Règle actuelle |
La loi Hamon sur l’assurance emprunteur avait donc principalement ouvert la possibilité de changer d’assurance de prêt immobilier pendant la première année. L’amendement Bourquin avait ensuite étendu cette faculté en instaurant une résiliation annuelle.
Désormais, il n’est plus nécessaire de distinguer la première année des suivantes ou d’attendre une date anniversaire : la loi Lemoine permet de résilier et de remplacer son assurance emprunteur à tout moment, sous réserve notamment de respecter le niveau de garanties exigé par la banque.
Peut-on changer d’assurance emprunteur avant 1 an ?
Oui. Vous pouvez changer d’assurance de prêt immobilier pendant la première année, mais cette possibilité relève désormais de la loi Lemoine et non plus du dispositif Hamon.
Peut-on changer d’assurance emprunteur après 1 an ?
Oui. Le changement est possible à tout moment, aussi bien avant qu’après la première année du contrat.
Faut-il attendre la date anniversaire pour résilier son assurance emprunteur ?
Non. L’ancienne résiliation annuelle à la date d’échéance a été remplacée par la résiliation à tout moment instaurée par la loi Lemoine.
L’ancien système de résiliation annuelle à la date d’échéance, notamment issu de l’amendement Bourquin, n’est donc plus applicable.
Quel délai de préavis pour changer d’assurance de prêt ?
La loi Lemoine permet de demander la résiliation et la substitution de son assurance sans attendre une échéance annuelle. Il faut néanmoins obtenir l’accord de la banque sur le nouveau contrat, qui doit respecter les critères d’équivalence des garanties exigés pour le crédit.
👉 Pour les démarches à effectuer, consultez notre guide : Comment changer d’assurance de prêt immobilier ?
Loi Lemoine et équivalence des garanties : la banque peut-elle refuser ?
La loi Lemoine permet de changer d’assurance emprunteur à tout moment, mais la banque peut exiger que le nouveau contrat présente un niveau de garanties équivalent à celui qu’elle demande pour assurer votre crédit immobilier.
Il n’est donc pas nécessaire que les deux assurances soient strictement identiques. En revanche, le nouveau contrat doit respecter les critères d’équivalence des garanties retenus par la banque : décès, PTIA, invalidité, incapacité de travail, modalités de prise en charge, etc.
Ces exigences doivent être communiquées à l’emprunteur, notamment dans la fiche standardisée d’information (FSI) de l’assurance emprunteur. Ce document facilite la comparaison des garanties avant de demander la substitution de votre contrat.
La banque peut-elle refuser votre nouvelle assurance ?
Oui, mais uniquement si le nouveau contrat ne respecte pas le niveau de garanties exigé. La banque ne peut pas refuser une substitution simplement parce que vous choisissez un assureur concurrent.
En cas de refus, elle doit expliquer précisément sa décision et indiquer les garanties ou informations qui ne permettent pas d’accepter le nouveau contrat.
👉 Découvrez que faire en cas de refus de substitution d’assurance emprunteur par votre banque et les recours possibles.
Si les garanties sont équivalentes, la banque doit accepter la substitution et ne peut ni modifier les conditions de votre crédit ni vous facturer de frais pour ce changement.
Loi Lemoine : quelles sont les obligations de la banque en cas de changement d’assurance ?
| Règle | Ce que cela signifie pour l’emprunteur |
|---|---|
| Réponse sous 10 jours ouvrés | La banque ne peut pas faire traîner indéfiniment la substitution |
| Refus motivé | Elle doit expliquer précisément pourquoi les garanties sont insuffisantes |
| Aucuns frais de substitution | Pas de frais pour étudier ou accepter le nouveau contrat |
| Taux du crédit inchangé | La banque ne peut pas augmenter votre taux en contrepartie |
| Conditions du prêt inchangées | Elle ne peut pas dégrader les conditions accordées |
| Information annuelle | L’assureur doit rappeler chaque année votre droit à résilier |
Ces différents points sont directement prévus par la loi et le Code de la consommation.
Votre assureur doit vous informer chaque année de votre droit à résilier votre assurance emprunteur et des modalités pour l’exercer. Cette information peut notamment apparaître dans un courrier ou un document d’information adressé par l’assureur.
Découvrez notre modèle de lettre de résiliation d’assurance emprunteur pour écrire à votre assureur.
Quelles économies avec une assurance spécifique par rapport à une assurance de groupe ?
La résiliation à tout moment facilite la mise en concurrence des contrats. Selon votre âge, votre profil et le capital restant à rembourser, changer d’assurance peut permettre de réduire sensiblement le coût restant de votre crédit.
👉 Comparez le coût et les garanties de votre contrat actuel avec les offres disponibles avant de demander une substitution.
Pensez donc à faire une simulation d’assurance emprunteur en ligne et à comparer ainsi les offres des banques et des assureurs avec l’aide de notre courtier.
Chaque banque propose à son client son assurance emprunteur de groupe au moment de souscrire un prêt immobilier.
Suppression du questionnaire de santé : quelles conditions en 2026 ?
La loi Lemoine a supprimé le questionnaire médical de l’assurance emprunteur lorsque plusieurs conditions sont réunies :
| Condition | Règle |
|---|---|
| Objet du crédit | Achat d’un bien à usage d’habitation ou mixte habitation/professionnel |
| Part assurée | Au maximum 200 000 € par assuré |
| Fin du remboursement | Avant le 60e anniversaire de l’assuré |
Ces conditions sont cumulatives. Le seuil de 200 000 € ne correspond pas nécessairement au montant total du crédit : il s’apprécie en fonction du capital assuré pour chaque emprunteur, en tenant notamment compte de sa quotité d’assurance.
Exemple pour un couple qui emprunte 400 000 €
Un couple emprunte 400 000 € avec une quotité de 50 % sur chaque emprunteur. Chacun est donc assuré sur 200 000 €.
Si le remboursement du prêt se termine avant les 60 ans de chacun, aucun questionnaire de santé n’est exigé.
En revanche, avec une couverture à 100 % sur chaque tête, chacun serait assuré sur 400 000 € : le seuil de 200 000 € serait dépassé et la suppression du questionnaire médical ne pourrait pas s’appliquer sur ce seul critère.
⚠️ Le calcul doit également tenir compte, le cas échéant, des autres crédits immobiliers concernés déjà assurés : le plafond de 200 000 € s’apprécie sur l’encours cumulé des contrats de crédit par assuré.
👉 Retrouvez toutes les règles, exemples et cas particuliers dans notre guide sur le questionnaire de santé pour une assurance de prêt.
Bon à savoir :
Apprenez également ce que signifie une assurance crédit immobilier à 100 % sur chaque tête quand vous empruntez à 2.
Loi Lemoine et droit à l’oubli : un délai réduit à 5 ans
La loi Lemoine a également facilité l’accès à l’assurance emprunteur pour certaines personnes ayant été malades. Elle a notamment réduit le délai du droit à l’oubli de 10 à 5 ans pour les anciens malades du cancer et de l’hépatite C.
Concrètement, après un délai de 5 ans suivant la fin du protocole thérapeutique, sans rechute, l’assuré concerné n’a plus à déclarer cette ancienne pathologie à son assureur. Elle ne doit donc pas entraîner de surprime ou d’exclusion de garantie liée à cet antécédent.
👉 Retrouvez les conditions précises et les situations concernées dans notre guide sur le droit à l’oubli pour une assurance de prêt immobilier.
Et pour les autres problèmes de santé ?
Le droit à l’oubli ne concerne pas toutes les maladies ni toutes les situations. Pour les emprunteurs qui présentent ou ont présenté un risque aggravé de santé, la convention AERAS pour l’assurance emprunteur peut faciliter l’accès au crédit et à une couverture adaptée.
Elle prévoit notamment un examen spécifique des demandes d’assurance et s’appuie sur une grille de référence AERAS qui permet, pour certaines pathologies et sous certaines conditions, d’obtenir une assurance sans surprime ni exclusion ou avec une surprime plafonnée.
👉 Consultez notre guide AERAS pour connaître les conditions, les différents niveaux d’examen du dossier et les solutions possibles en cas de problème de santé.
✔️ Vous remboursez déjà un crédit ?
Si votre assurance comporte encore une surprime ou une exclusion liée à un cancer ou à une hépatite C désormais couvert par le droit à l’oubli, vérifiez l’intérêt de changer ou renégocier votre assurance emprunteur.
Ancien fumeur ? Savez-vous qu’arrêter de fumer depuis plus de 2 ans permet de baisser le taux de votre assurance de prêt immobilier ?
Vérifiez si vous correspondez à ce type de situation et faite valoir vos droits pour faire des économies supplémentaires !
FAQ sur la loi Lemoine et l’assurance emprunteur
La loi Lemoine concerne-t-elle les prêts professionnels ?
Non, la résiliation à tout moment prévue par la loi Lemoine concerne les crédits immobiliers relevant du champ défini par la loi, notamment ceux destinés à un usage d’habitation ou mixte.
La loi Lemoine s’applique-t-elle à un investissement locatif ?
Oui, un crédit immobilier destiné à financer un logement locatif peut bénéficier du droit de changer d’assurance emprunteur à tout moment.
Peut-on profiter de la loi Lemoine après un rachat de crédit immobilier ?
Oui, si le nouveau financement entre dans le champ d’application de la loi. Le contrat d’assurance associé peut alors être remplacé dans les conditions prévues.
La loi Lemoine impose-t-elle de changer d’assurance emprunteur ?
Non. Elle vous en donne le droit, mais vous pouvez conserver votre contrat actuel s’il reste adapté et compétitif.
Peut-on utiliser la loi Lemoine plusieurs fois pour un même prêt ?
Oui. Rien n’interdit de changer plusieurs fois d’assurance emprunteur pendant la durée d’un même crédit.
La loi Lemoine concerne-t-elle aussi les assurances individuelles ?
Oui. Le droit de résiliation ne concerne pas uniquement l’assurance groupe de la banque : un contrat individuel peut également être remplacé.
La loi Lemoine s’applique-t-elle à un prêt déjà remboursé depuis plusieurs années ?
Oui. L’ancienneté du crédit n’empêche pas de changer d’assurance tant que le prêt est toujours en cours et entre dans le champ d’application de la loi.
Cela peut rester intéressant plusieurs années après la souscription, notamment parce que le capital restant dû a diminué. Toutefois, l’économie dépend du mode de calcul de l’assurance, de votre profil et de la durée restante du prêt.
👉 Pour mieux comparer, découvrez comment est calculé le taux d’une assurance de prêt immobilier.
Quand la loi Lemoine est-elle entrée en vigueur ?
La loi Lemoine date de 2022. La résiliation à tout moment est entrée en vigueur le 1er juin 2022 pour les nouvelles offres de prêt, puis le 1er septembre 2022 pour les contrats déjà en cours.
Loi Lemoine : profitez-en pour vérifier votre assurance emprunteur
La loi Lemoine donne davantage de liberté aux emprunteurs pour choisir et changer leur assurance de prêt immobilier. Encore faut-il trouver un contrat réellement plus intéressant, sans sacrifier la qualité des garanties.
Commencez par comparer le taux de votre assurance de prêt, son coût restant et les garanties de votre contrat actuel avec les offres disponibles selon votre profil.
👉 Découvrez ensuite nos conseils pour choisir la meilleure assurance emprunteur en fonction du prix, des garanties et de votre situation.
40 assurances de prêt !

de 125 banques

d'assurance habitation

 Taux immobilier 2027 : quelles prévisions pour les crédits immobiliers ?
Après leur remontée en 2026, les taux de crédit immobilier pourraient rester élevés en 2027. Une forte ba...
- Taux d’emprunt immobilier en septembre 2026
Les taux de crédit immobilier sont restés relativement stables durant tout l'été. Pourtant le contexte fi...
- Immobilier août 2026 : les chiffres du marché et les principales actualités
Les dernières informations sur l'immobilier en France viennent confirmer que la dynamique s'enraye. Le ma...


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?
MEILLEURS TAUX >>