

Après leur remontée en 2026, les taux de crédit immobilier pourraient rester élevés en 2027. Une forte baisse paraît aujourd’hui peu probable, mais leur évolution dépendra principalement de l’inflation, des taux de la BCE et surtout des taux obligataires français.
Découvrez nos prévisions de taux immobilier pour 2027, avec plusieurs scénarios et leur impact sur votre capacité d’emprunt.
🎥 Les prévisions pour les taux immobiliers en 2027 sont aussi présentées en vidéo ici :
🔥 Nos prévisions de taux immobilier pour 2027
| Scénario | Fourchette possible du taux moyen sur 20 ans en 2027* | Évolution |
|---|---|---|
| 🟢 Favorable | 2.90 à 3.40 % | Baisse |
| 🟠 Central | 3.40 % à 3.80 % | Stabilisation / légère hausse |
| 🔴 Défavorable | 3.80 à 4.50 % | Nouvelle hausse |
* hors assurance, estimation à actualiser selon l’évolution des marchés financiers.
Où en sont les taux immobiliers avant 2027 ?
Après plusieurs années de taux historiquement bas (vers 1 % en moyenne), nous avons assisté à une très forte remontée des taux entre mars 2022 et décembre 2023. Le taux immobilier moyen mensuel a augmenté de 1.07 % à 4.24 % sur cette période (chiffres de l’observatoire Crédit Logement CSA).
De 2024 à début 2025, les taux ont baissé progressivement pour revenir vers 3.07 % en moyenne mensuelle. Après une stabilisation vers ce niveau pendant quelques mois, on observe depuis septembre 2025 une lente mais progressive augmentation du taux d’intérêt moyen. Il est sur les dernières données des crédits souscrits en août 2026 de 3.31 %.

Actuellement, voici les conditions pour emprunter en septembre 2026 :
- Taux immobilier moyen sur 15 ans : 3.14 % selon Crédit Logement, entre 3.35 et 3.55 % selon les courtiers avec un meilleur taux qui oscille entre 2.85 et 3.10 %.
- Taux immobilier moyen sur 20 ans : 3.27 % selon Crédit Logement, entre 3.45 et 3.60 % selon les courtiers avec un meilleur taux qui oscille entre 3.00 et 3.15 %.
- Taux immobilier moyen sur 25 ans : 3.35 % selon Crédit Logement, entre 3.55 et 3.75 % selon les courtiers avec un meilleur taux qui oscille entre 3.20 et 3.30 %.
Pourquoi les taux immobiliers pourraient rester élevés en 2027 ?
L’évolution des taux de la BCE
Au début du conflit au Moyen-Orient, on pouvait s’attendre à un pic inflationniste rapide mais rapidement maîtrisé. Cela aurait engendré une hausse des taux de prêt immobilier très temporaire avec une baisse des taux rapide derrière.
Ce scénario s’est progressivement écarté car le conflit dure et son impact sur l’inflation sera plus important que prévu en 2026.
Dans ce contexte, après un 1er relèvement de taux de la BCE en juin 2026 puis un second il y a quelques jours (10 septembre 2026), le taux de refinancement principal de la Banque centrale européenne (BCE) s’élève à 2.65 %.
La BCE anticipe une inflation en zone Euro de 3 % pour 2026 et donne une prévision à 2.5 % pour 2027 (elle prévoyait 2.3 % dans ses déclarations de juillet, mais a mis à jour ses prévisions en septembre avec une hausse plus durable que prévue).
😱 Plus préoccupant encore pour les taux, l’inflation hors énergie et alimentation est désormais attendue à 2,6 % en 2027. Les tensions inflationnistes ne seraient donc pas uniquement liées à un choc énergétique temporaire.
Dans ce contexte, une forte baisse des taux immobiliers dès le début de 2027 paraît aujourd’hui peu probable. Une détente plus tard dans l’année reste en revanche possible.
Retrouvez notre dossier sur l’impact des taux BCE sur les taux de prêt immobilier en France.
Vers une 3e hausse des taux de la BCE ?
Après la hausse du 10 septembre, une nouvelle augmentation des taux en décembre devient un scénario de plus en plus crédible. Plusieurs grandes banques l’anticipent désormais et les marchés ont fortement relevé leurs anticipations de hausse.
Certains analystes envisagent même une poursuite du resserrement début 2027. Si cela se confirme, le scénario d’une nouvelle hausse des taux immobiliers en 2027 gagnerait nettement en probabilité.
L’inflation restera déterminante
L’inflation réelle en zone Euro restera l’élément qui va guider les politiques monétaires et donc les évolutions sur les taux de crédit immobilier.
Pour que cette prévision de 2,5 % en 2027 se confirme, il faudra notamment que les cours du pétrole et leurs répercussions sur l’économie se détendent progressivement dans les prochains trimestres.
En outre, cela va également se répercuter sur le marché des taux obligataires. Ce dernier a encore plus d’impact sur les taux d’intérêt pour un financement immobilier.
Les taux d’emprunt de la France : le principal risque pour 2027
😱 Le niveau de l’OAT 10 ans de la France inquiète de plus en plus. Il est actuellement au-dessus de 4.40 % depuis 2 jours :
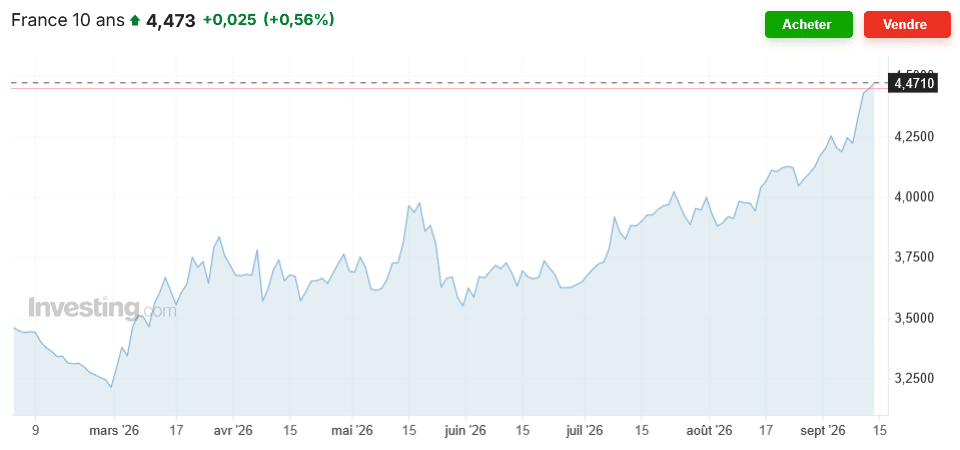
C’est nettement plus haut qu’un taux obligataire à 10 ans que l’on observait autour de 3.60 % entre mi-mars et début juillet 2026.
À plus de 4.40 %, l’OAT 10 ans atteint désormais des niveaux qui n’avaient plus été observés depuis 2008. Si cette situation perdure, il sera de plus en plus difficile pour les banques de maintenir leurs barèmes actuels.
Qui dit taux OAT 10 ans plus élevé, dit coût de refinancement des banques plus élevé.
Nous avons vu dans notre analyse des taux de septembre que les banques ont fait d’importants efforts jusque-là pour contenir les taux d’emprunt immobilier malgré un relèvement de plus de 60 points de base de l’OAT à long terme. Depuis, l’OAT a encore grimpé de 20 points de base de plus.
Découvrez notre analyse de l’impact des taux obligataires de la France sur les taux de crédit immobilier.
La politique commerciale des banques peut limiter la hausse des taux
L’évolution des taux de crédit immobilier ne dépend pas uniquement de la BCE et des taux obligataires. La stratégie commerciale des banques joue également un rôle important.
Le crédit immobilier reste un excellent moyen pour les établissements bancaires de conquérir de nouveaux clients sur le long terme. Certaines banques peuvent donc accepter de réduire leurs marges pour proposer des taux plus attractifs et atteindre leurs objectifs de production de crédits.
C’est notamment ce qui a permis de limiter la hausse des taux immobiliers en 2026, malgré la forte remontée des taux d’emprunt de la France.
Cette concurrence entre les banques pourrait encore jouer en faveur des emprunteurs en 2027.
Elle a toutefois ses limites : si les coûts de refinancement restent durablement élevés ou augmentent encore, les banques devront probablement en répercuter une partie sur leurs barèmes de taux.
Heureusement, ils ne devraient pas reporter l’intégralité de la hausse de l’OAT 10 ans sur les taux immobiliers. Une répercussion intégrale ramènerait rapidement les taux immobiliers au-dessus de 4 % pour une grande partie des emprunteurs.
👉 C’est pourquoi les taux immobiliers peuvent parfois évoluer différemment des taux de la BCE ou de l’OAT 10 ans pendant plusieurs mois.
Notre prévision des taux immobiliers pour 2027
Scénario central : une stabilisation des taux immobiliers en 2027
À ce stade, notre scénario central pour 2027 est celui d’une relative stabilisation des taux de crédit immobilier, avec toutefois des fluctuations possibles au cours de l’année.
Pour que ce scénario se réalise, plusieurs conditions devront être réunies : une inflation qui continue de se normaliser, une BCE qui ne durcit pas davantage sa politique monétaire et surtout une stabilisation, voire une détente, des taux obligataires français.
Dans ce contexte, les banques pourraient continuer à utiliser le crédit immobilier comme produit de conquête et limiter la répercussion de taux longs élevés sur leurs barèmes.
👉 Pour un prêt immobilier sur 20 ans, un taux moyen compris entre 3.40 et 3.80 % nous paraît alors envisageable en 2027, hors assurance.
Les meilleurs dossiers pourraient obtenir sensiblement moins, tandis que les emprunteurs présentant un profil moins favorable pourraient dépasser cette fourchette.
| Durée du prêt | Début 2027 | Mi-2027 | Fin 2027 |
|---|---|---|---|
| 15 ans | 3.35 – 3.65 % | 3.30 – 3.65 % | 3.25 – 3.60 % |
| 20 ans | 3.50 – 3.80 % | 3.45 – 3.80 % | 3.40 – 3.75 % |
| 25 ans | 3.65 – 3.95 % | 3.60 – 3.95 % | 3.55 – 3.90 % |
Ces prévisions ne constituent pas des objectifs précis.
L’évolution de l’OAT 10 ans française sera notamment à surveiller de très près : si elle reste durablement à un niveau élevé, les banques auront moins de marge pour maintenir leurs taux de crédit actuels.
Ainsi, notre scénario central n’est pas celui d’un retour rapide aux taux très bas du début des années 2020, mais plutôt celui d’un marché du crédit qui se stabilise à des niveaux durablement plus élevés.
Scénario favorable : une baisse des taux immobiliers en 2027
Une baisse des taux de crédit immobilier reste possible en 2027, notamment en cas de ralentissement économique plus marqué que prévu.
Une inflation qui retombe durablement vers 2 % pourrait permettre à la BCE d’assouplir sa politique monétaire. Si cette évolution s’accompagne d’une détente des taux obligataires français, les banques bénéficieraient de meilleures conditions pour réduire leurs barèmes.
👉 Dans ce scénario favorable, les taux immobiliers pourraient repasser sous les 3.00 % sur 20 ans au cours de 2027.
Une telle évolution nécessiterait toutefois une amélioration sensible du contexte économique et financier actuel.
Scénario défavorable : une nouvelle hausse des taux immobiliers en 2027
Une nouvelle hausse des taux immobiliers en 2027 ne peut pas être exclue. Elle pourrait notamment être provoquée par une inflation persistante, de nouvelles tensions géopolitiques ou une dégradation des conditions de financement de la France.
Si l’OAT 10 ans reste durablement au-dessus de 4 %, voire augmente davantage, les banques pourraient être contraintes de répercuter une partie de cette hausse sur leurs barèmes. Si elles ne le font pas dès fin 2026, elles auront encore moins de marges pour 2027.
👉 Dans ce scénario défavorable, les taux de crédit sur 20 ans pourraient dépasser 4.00 % en moyenne en 2027.
Jusqu’où pourraient monter les taux immobiliers en 2027 ?
Un retour des taux immobiliers à 4 % ou plus en 2027 est tout à fait possible, mais ce n’est pas notre scénario central.
Pour atteindre durablement ce niveau, il faudrait probablement une nouvelle dégradation des conditions de financement : OAT 10 ans française qui reste très élevée ou augmente encore, inflation persistante et/ou nouvelle hausse des taux de la BCE.
À l’inverse, une détente des taux obligataires permettrait aux banques de conserver des barèmes plus attractifs.
👉 Le seuil des 4 % sur 20 ans constitue donc davantage un scénario de risque qu’une prévision centrale pour 2027.
Les prévisions de Crédit Logement donnaient un taux immobilier moyen à 3.80 % en 2027
Dans son rapport trimestriel qui date de mi-juillet 2026, voici les anticipations d’évolution que prévoyait Crédit Logement :
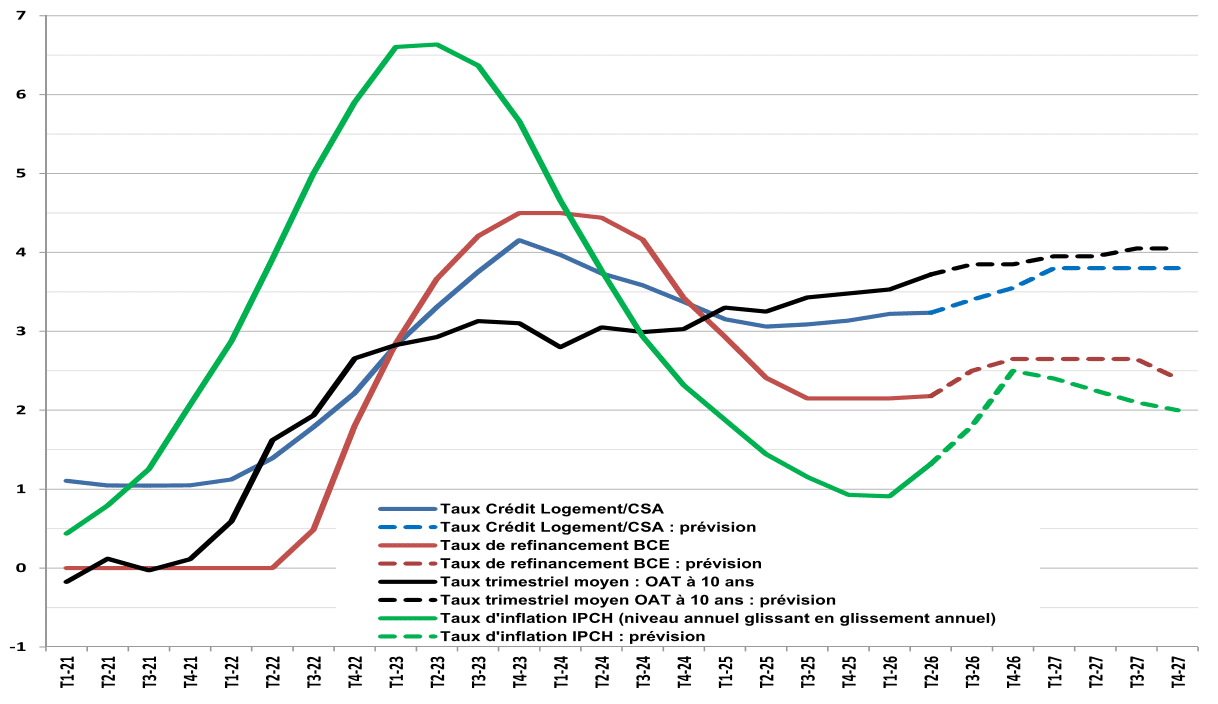
Leur prévision est un taux immobilier moyen vers 3.80 % sur toute l’année 2027.
Cette prévision de 3.80 % est donc désormais à surveiller avec attention : la forte dégradation des conditions obligataires intervenue depuis juillet pourrait conduire Crédit Logement à la relever lors de sa prochaine actualisation.
Le graphique sera mis à jour en octobre, lors de leur prochaine publication trimestrielle avec les actualisations des données.
Quel impact des taux de 2027 sur votre capacité d’emprunt ?
Quelques dixièmes de point de taux peuvent faire une différence importante sur votre capacité d’emprunt immobilier.
Prenons l’exemple d’un emprunteur qui peut consacrer 1 000 € par mois au remboursement de son crédit pendant 20 ans, hors assurance :
| Taux du crédit | Capital empruntable | Perte de capacité* |
|---|---|---|
| 3,0 % | 180 300 € | |
| 3,5 % | 172 400 € | -7 900 € |
| 4,0 % | 165 000 € | -15 300 € |
| 4,5 % | 158 100 € | -22 200 € |
*Par rapport à un taux de 3.0 %, hors assurance et frais annexes.
👉 Ainsi, passer d’un taux de 3 à 4 % fait perdre environ 15 000 € de capacité d’emprunt avec une mensualité de 1 000 € sur 20 ans.
Retrouvez tous nos dossiers pour savoir comment calculer combien vous pouvez emprunter et retrouvez tous nos calculs et nos explications selon votre niveau de salaire ou le montant de votre prêt.
L’évolution des taux en 2027 aura donc un impact direct sur le budget des acheteurs. Elle devra néanmoins être mise en perspective avec l’évolution des prix immobiliers, qui peut compenser ou accentuer cette perte de pouvoir d’achat.
Faut-il attendre 2027 pour acheter ?
Attendre une éventuelle baisse des taux en 2027 n’est pas forcément une bonne stratégie. Le coût d’un achat immobilier dépend aussi du prix du bien, de votre capacité d’emprunt et de votre marge de négociation.
Une baisse des taux peut notamment être compensée par une remontée des prix. À l’inverse, des taux plus élevés peuvent être en partie compensés par une meilleure négociation du prix.
👉 Plutôt que de chercher le moment parfait, vérifiez qu’une simulation acheter ou louer vous reste plus favorable selon votre projet réel et surtout selon la durée de conservation du bien.
Retrouvez également notre analyse complète pour savoir s’il vaut mieux acheter maintenant ou attendre.
Comment obtenir le meilleur taux immobilier en 2027 ?
Quel que soit le niveau des taux en 2027, la qualité de votre dossier et la mise en concurrence des banques feront la différence : apport, épargne, stabilité des revenus, durée du prêt ou encore assurance emprunteur sont autant de leviers à travailler.
👉 Retrouvez tous nos conseils pour votre crédit immobilier pour préparer votre financement et obtenir les meilleures conditions possibles.
Prévisions des taux immobiliers 2027 : ce qu’il faut retenir
🔥 En résumé :
- Notre scénario central prévoit des taux immobiliers globalement stables en 2027, avec des fluctuations possibles.
- Une baisse reste envisageable si l’inflation et les taux obligataires se détendent.
- À l’inverse, une OAT 10 ans durablement élevée pourrait entraîner une nouvelle hausse des taux de crédit.
- Un retour généralisé aux taux très bas des années 2020-2021 paraît aujourd’hui très improbable.
Dernière mise à jour : septembre 2026. Ces prévisions évolueront en fonction de l’inflation, des décisions de la BCE et des taux obligataires français.


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?