

Le marché immobilier français peine à retrouver une véritable dynamique en cette fin d’année 2026. Les taux de crédit continuent d’augmenter, les durées d’emprunt restent particulièrement élevées et les notaires anticipent un nouveau ralentissement des transactions immobilières.
Du côté des propriétaires et des investisseurs, le projet de budget 2027 pourrait également entraîner plusieurs changements fiscaux importants, notamment pour la location meublée.
Découvrez les principaux chiffres et les actualités immobilières de novembre 2026, avec également une comparaison intéressante du coût des loyers en France et dans les autres pays européens.
🎥 Pour une présentation plus interactive, retrouvez ma synthèse en vidéo sur notre chaîne Youtube :
De plus en plus de taux de crédit immobilier supérieurs à 4 %
Les dernières statistiques de l’observatoire Crédit Logement CSA sur les crédits immobiliers contractés en octobre 2026 montrent une poursuite de la forte hausse des taux déjà observée le mois précédent.
Le taux d’intérêt moyen s’élève désormais à 3.49 %. C’est 9 points de base de plus que sur les prêts de septembre 2026 et 18 points de base de plus que ceux d’août :
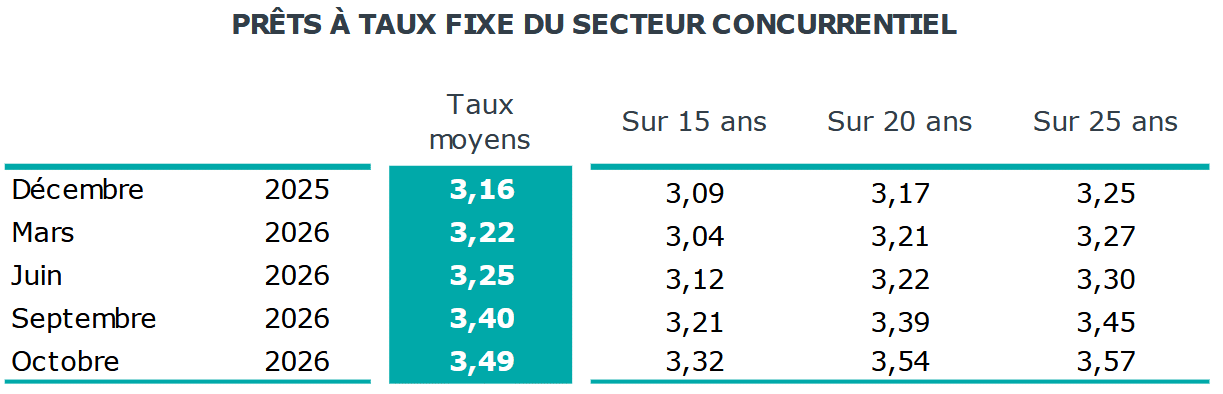
Comme nous l’avons vu dans notre analyse des taux de prêt immobilier en novembre 2026, ce sont surtout les crédits sur 20 et sur 25 ans qui voient leur taux moyen augmenter le plus fortement.
Par rapport au mois de juin où les taux étaient encore relativement attractifs, on note :
- + 20 points de base pour le taux sur 15 ans
- + 32 points de base pour le taux sur 20 ans
- + 27 points de base pour le taux sur 25 ans
Sur les taux immobiliers moyens annoncés par les courtiers, on peut voir qu’il est désormais fréquent de voir des taux à plus de 4.00 % sur 25 ans.
Cela commence également à concerner ceux qui empruntent sur 20 ans avec un dossier en dessous de la moyenne et donc avec des taux plus élevés que la moyenne.
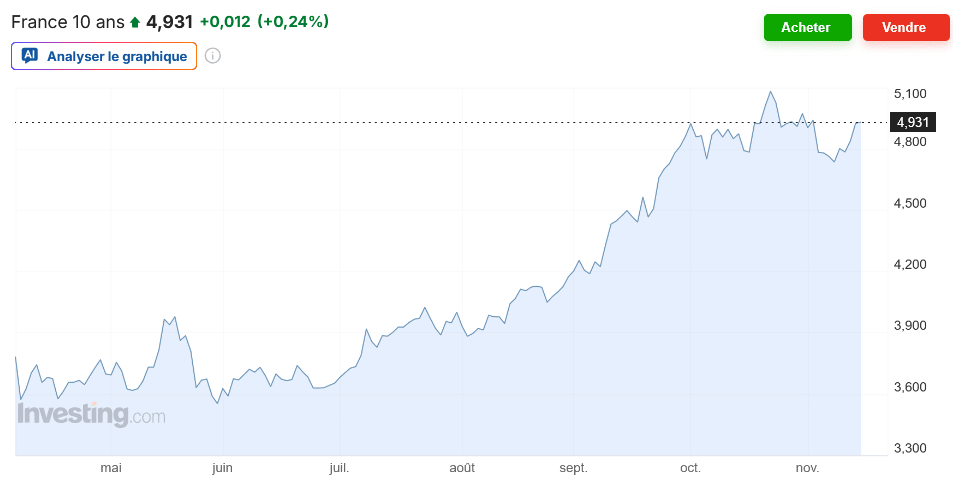
Les conditions continuent d’être mauvaises pour les emprunts à long terme. Depuis le début du mois de novembre, on voit notamment un taux de l’OAT 10 ans de la France rester à un niveau élevé entre 4.70 et 4.95 % :
👉 Retrouvez nos prévisions pour les taux de crédit immobilier en 2027.
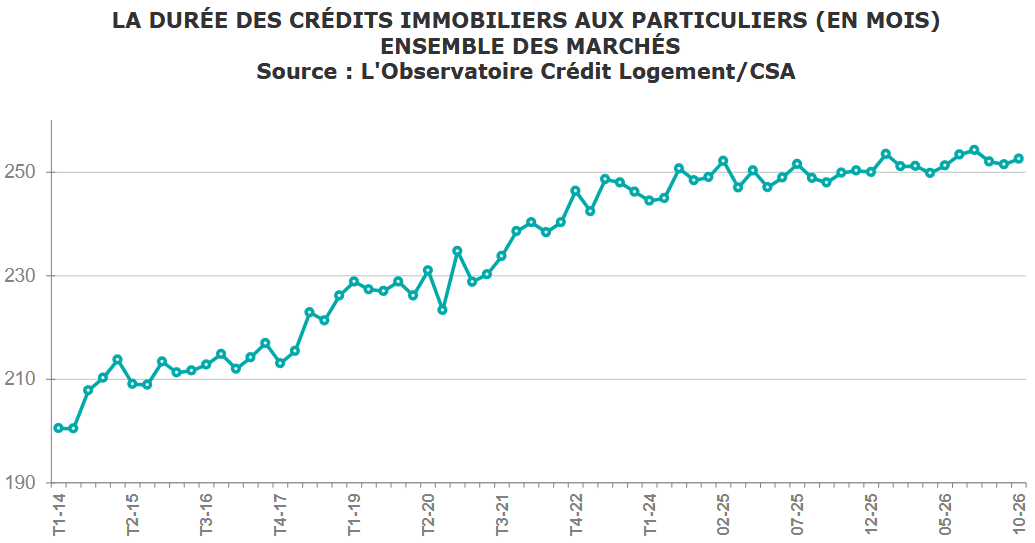
Durée moyenne d’un prêt immobilier : 253 mois
Les emprunteurs français continuent de recourir à des durées de plus en plus élevées pour financer leur projet d’achat de maison ou d’appartement. En effet, on note encore une moyenne à 253 mois sur les crédits d’octobre 2026 :
On peut voir notamment dans la répartition des durées par catégories que les prêts sur « 20 ans et plus » sont toujours très nombreux par rapport aux années précédentes. On est à 82.5 % des financements contre 80.5 % en 2025 :
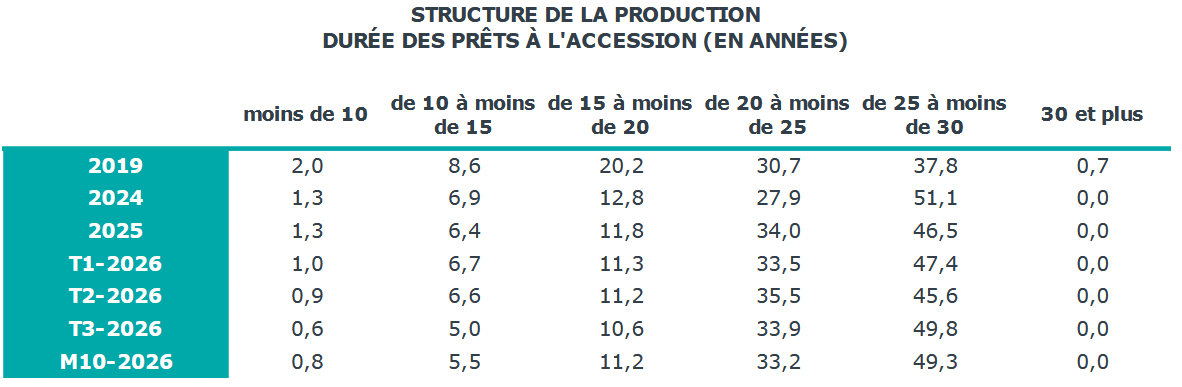
Comme au 3ème trimestre 2026, la part des prêts sur « 25 ans et plus » est toujours très importante. Bien plus qu’en début d’année ou qu’en 2025.
Baisse des ventes de logement ancien : 920 000 transactions attendues en 2026
Les notaires de France ont publié leur communiqué sur le marché immobilier au 2ème trimestre 2026 et surtout leurs projections pour les mois à venir à partir des avant-contrats.
À fin août 2026, le nombre de transactions dans l’ancien atteint 951 000 ventes sur douze mois glissants. Ce qui reste équivalent approximativement à son niveau depuis fin 2025.
Mais les notaires anticipent un ralentissement d’ici la fin de l’année, avec environ 920 000 transactions sur l’ensemble de 2026.
Ils s’attendent donc à une baisse d’un ordre de grandeur de 3 à 4 % par rapport à l’année 2025 qui n’avait déjà pas été très dynamique.
Ils notent notamment que « les acquéreurs prennent davantage de temps pour se décider, négocient plus fermement ou reportent leur projet dans l’attente de conditions plus favorables. »
Des prix qui ne baissent pas suffisamment pour relancer le marché
Du côté des prix de l’immobilier actuels, même s’ils baissent, cela n’est pas suffisant pour un réel rééquilibre du marché entre les acheteurs et les vendeurs.
Voici ce que notent les notaires : « Quant aux vendeurs, certains peinent encore à accepter les nouvelles valeurs de marché et préfèrent différer leur vente. »
On se retrouve donc avec un marché attentiste.
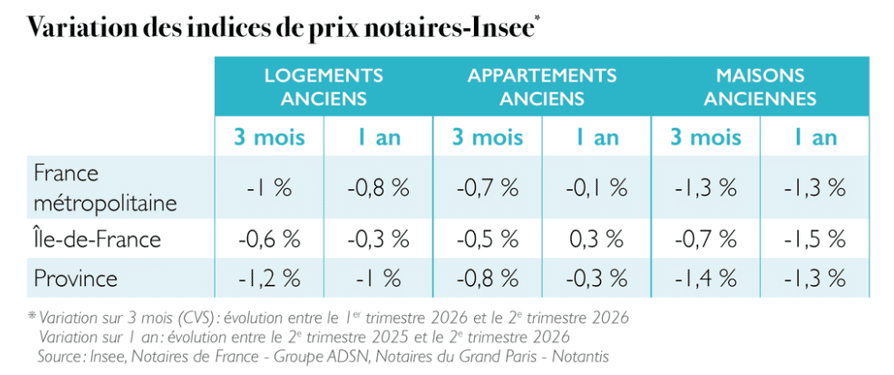
Voici, pour rappel, les dernières variations des prix selon le secteur et le type de biens :
Budget 2027 : quels changements fiscaux pour l’immobilier ?
Le projet de loi de finances pour 2027 prévoit plusieurs évolutions importantes pour les propriétaires et les investisseurs. Mais aucune n’est définitivement adoptée au 16 novembre 2026. Après le rejet du budget par l’Assemblée nationale le 4 novembre, le Sénat doit examiner le texte initial du gouvernement à partir du 20 novembre.
Voici les principales mesures à surveiller :
- LMNP : un plafonnement des amortissements. Le gouvernement souhaite limiter leur déduction à 2,5 % et 7 000 € par an et par foyer fiscal (1,5 % et 5 000 € pour les meublés de tourisme), tout en durcissant les règles de report. Après le rejet du budget à l’Assemblée nationale, cette réforme revient devant le Sénat. Un amendement présenté le 12 novembre propose toutefois de préserver les locations meublées commencées avant le 2 octobre 2026, tant que le propriétaire reste inchangé. Rien n’est encore définitivement voté.
- Location nue : un micro-foncier plus avantageux ? Un amendement prévoyait de doubler le plafond de revenus à 30 000 € et de porter l’abattement fiscal de 30 à 50 %. Cette proposition a également disparu avec le rejet du budget. Elle devra être redéposée et adoptée pour pouvoir s’appliquer.
- IFI : une exonération pour certains logements loués ? Un amendement proposait d’exonérer sous conditions certains logements loués nus à titre de résidence principale. Là encore, la mesure n’est plus dans le texte examiné par le Sénat et son avenir reste très incertain.
- PTZ : une nouvelle aide pour les jeunes parents. Le gouvernement propose d’assouplir les conditions du prêt à taux zéro pour les ménages ayant un enfant à naître ou de moins de trois ans, même s’ils ont récemment été propriétaires. Contrairement aux deux propositions précédentes, cette mesure figure dans le projet initial transmis au Sénat, ce qui lui donne davantage de chances d’aboutir. La commission des finances du Sénat propose même d’élargir cette possibilité à chaque nouvelle naissance. Cet assouplissement reste toutefois soumis au vote des parlementaires.
📌 À retenir : le budget 2027 pourrait durcir la fiscalité de la location meublée tout en favorisant certains bailleurs et primo-accédants. Toutefois, les arbitrages restent ouverts : il faudra attendre la suite des débats parlementaires et l’adoption définitive du budget pour connaître les règles applicables en 2027.
Est-il plus cher de louer un logement en France que chez nos voisins européens ?
Une étude européenne du programme ESPON HOUSE4ALL, portant sur 31 pays et des millions d’annonces immobilières, révèle d’importantes disparités.
Pour louer un logement de 75 m², une personne disposant du revenu moyen local doit consacrer une part importante de ses ressources dans la plupart des grandes villes européennes, souvent plus de 30 %, voire 60 % selon une analyse publiée en 2026.
Sur une carte plus ancienne de 2024, on retrouve le pourcentage du revenu mensuel nécessaire pour louer 100 m² à travers l’Europe (on identifie bien la diagonale du vide en France notamment) :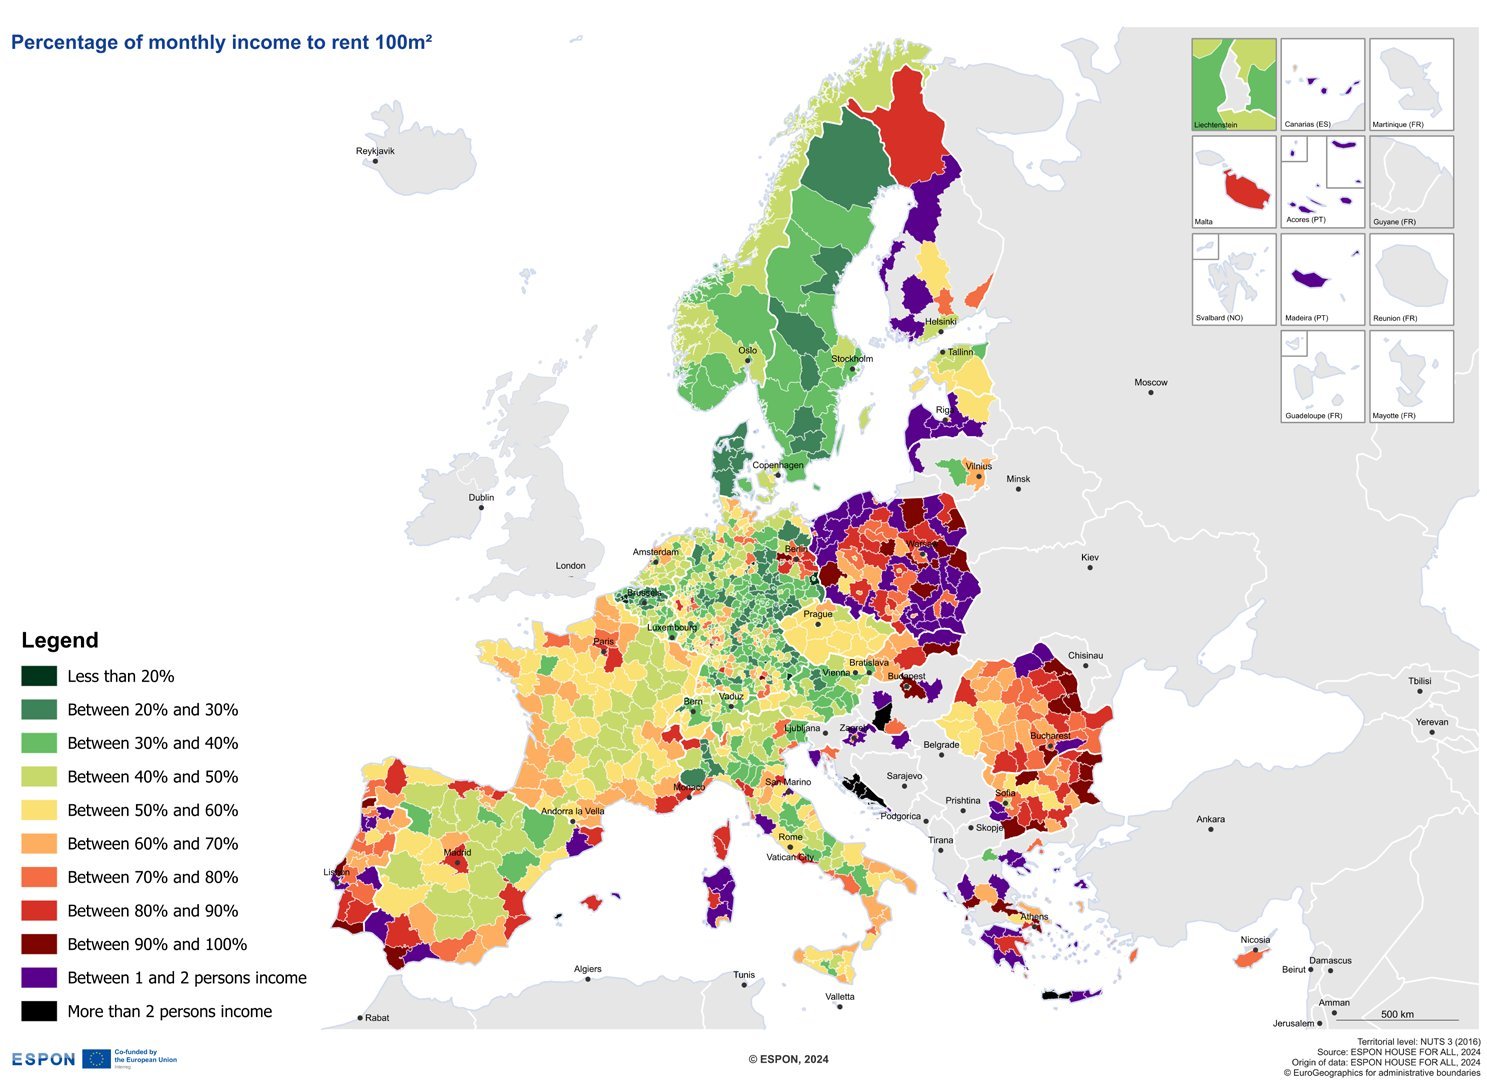
La France apparaît relativement plus accessible dans de nombreuses villes moyennes et zones rurales, mais Paris, les grandes métropoles et certaines zones touristiques restent particulièrement coûteuses.
La situation est également tendue en Espagne, au Portugal, en Italie ou encore dans plusieurs grandes villes allemandes.
La principale conclusion : ce n’est pas tant le pays qui détermine l’accessibilité d’un logement que sa localisation et le niveau des revenus locaux. Une carte interactive permet de comparer les surfaces accessibles à la location dans les différentes villes européennes.
📌 Les informations à retenir sur l’immobilier en novembre 2026
- Les taux de crédit immobilier poursuivent leur hausse : le taux moyen atteint 3,49 % en octobre, soit 18 points de base de plus qu’en août. Les emprunts sur 20 et 25 ans sont particulièrement touchés, avec des taux dépassant désormais 4 % pour certains profils.
- Les durées d’emprunt restent très élevées : avec une moyenne de 253 mois, soit plus de 21 ans, les ménages allongent leurs crédits pour préserver leur capacité d’achat.
- Le marché de l’ancien ralentit : les notaires anticipent environ 920 000 transactions en 2026. Les prix ne s’ajustent pas suffisamment pour compenser la hausse des coûts de financement et relancer la demande.
- Le budget 2027 pourrait modifier la fiscalité immobilière : plafonnement des amortissements LMNP, évolutions du micro-foncier et de l’IFI, assouplissement du PTZ pour les jeunes parents… Plusieurs mesures sont en discussion, mais aucune n’est encore définitivement adoptée.
- L’accessibilité des loyers varie fortement en Europe : les études ESPON montrent que la France reste relativement abordable dans certains territoires, contrairement à Paris et aux grandes métropoles, où les loyers pèsent beaucoup plus lourd dans les revenus des ménages.
🔔 Ne loupez aucune information importante à propos de l’immobilier en France en vous abonnant gratuitement à la newsletter d’Immobilier Danger et rejoignez ainsi les 21 000 membres déjà inscrits.
Mois précédents : Immobilier octobre 2026 et marché immobilier septembre 2026


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?