

Le marché immobilier français montre de nouveaux signes de fragilité en octobre 2026. La hausse des taux de crédit immobilier s’accélère, avec des perspectives peu rassurantes pour 2027 et des taux obligataires toujours sous pression.
Dans le même temps, les prix de l’immobilier ancien reculent, les ventes de logements neufs restent très faibles et les défaillances d’entreprises immobilières atteignent un record depuis 30 ans.
À cela s’ajoutent le nouvel indice de référence des loyers (IRL), les échéances de la taxe foncière et une prochaine décision de la BCE très attendue.
👉 Découvrez les derniers chiffres du marché immobilier et les principales actualités d’octobre 2026, avec nos analyses pour comprendre les tendances et leurs conséquences sur vos projets immobiliers.
🎥 Pour une présentation plus interactive, retrouvez ma synthèse en vidéo sur notre chaîne Youtube :
La hausse des taux immobiliers accélère : plus 9 points de base sur les taux de septembre 2026
Dans notre dernière analyse des taux de crédit immobilier en octobre 2026, on craignait que la hausse des taux devienne plus forte que ces derniers mois.
Les derniers chiffres publiés par l’observatoire Crédit Logement CSA viennent confirmer que c’était déjà le cas. En effet, sur les prêts immobiliers contractés en septembre 2026, le taux d’intérêt moyen ressort à 3.40 %. C’est 9 points de base de plus que ceux sur les crédits d’août.
😥 Au cumul, c’est 15 points de base de plus qu’il y a 3 mois, ce qui commence à peser sur la production de crédits immobiliers ainsi que sur le nombre des transactions.
Voici les taux moyens par durée et leur évolution par rapport à certaines périodes de référence :
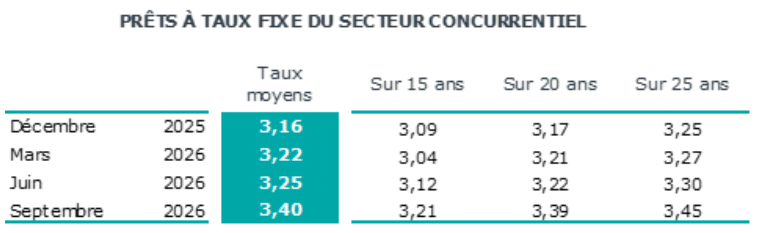
On peut voir que le taux moyen sur 25 ans a augmenté de 15 points de base, celui sur 20 ans de 17 points de base et celui sur 15 ans de 9 points de base.
🔥 L’analyse des 15 premiers jours du mois d’octobre montre un taux de crédit immobilier qui augmente encore de 3 points de base pour atteindre 3.43 %. Et cela, malgré une baisse de la durée moyenne des emprunts (250 mois contre 252 mois en septembre).
Quel impact concret de la hausse des taux sur le coût d’un crédit ?
Une hausse de seulement 0.15 point de taux peut déjà représenter plusieurs milliers d’euros supplémentaires. Voici un exemple pour un crédit immobilier de 250 000 € sur 20 ans, hors assurance :
| Taux à 3.25 % | Taux à 3.40 % | |
|---|---|---|
| Mensualité | 1 418 € | 1 437 € |
| Coût total des intérêts | 90 300 € | 94 800 € |
⚡ Soit environ 4 500 € d’intérêts supplémentaires sur 20 ans pour un même montant emprunté, après seulement trois mois de hausse des taux !
👉 Découvrez combien vous pouvez emprunter selon votre salaire.
Les prévisions de Crédit Logement sur les taux de prêt immobilier en 2027
Dans notre dossier consacré aux prévisions pour le taux de crédit immobilier en 2027, nous avons cité en complément les projections de Crédit Logement. Comme chaque fin de trimestre, leurs prévisions sont remises à jour en tenant compte de l’évolution du contexte.
Depuis la parution de leurs statistiques trimestrielles d’il y a 3 mois, il y a eu une hausse de taux de la BCE et des perspectives de plus de hausse à venir que prévues, une forte hausse de l’OAT 10 ans de la France, etc.
Voici les nouvelles prévisions d’évolution pour les taux immobiliers en 2027 :
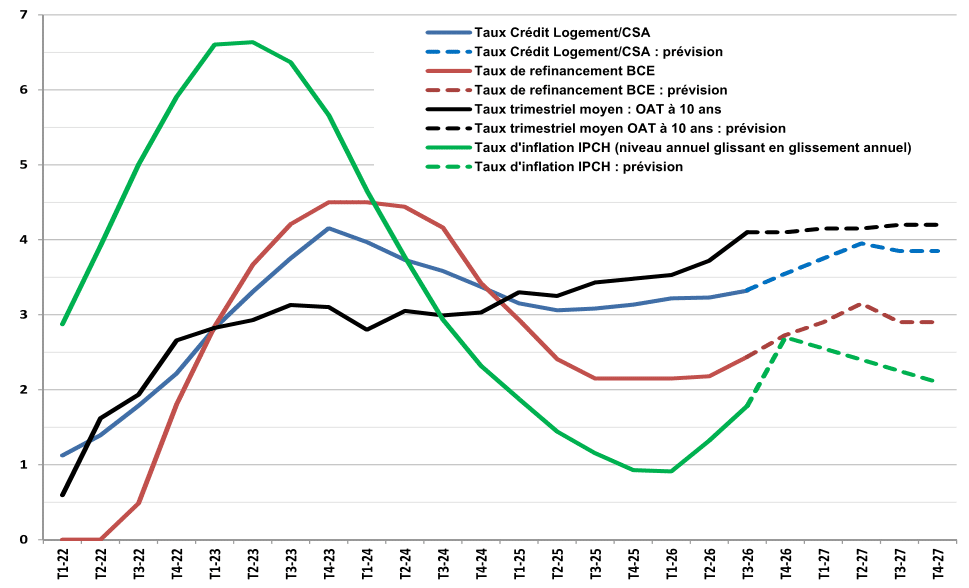
Ils estiment que les taux de crédit immobilier en France vont remonter plus fortement jusqu’au 2ème trimestre 2027 avant de légèrement diminuer d’ici à la fin de l’année 2027.
Ceci sous conditions que le pic d’inflation soit bel et bien atteint au 4ème trimestre 2026 et qu’il décroisse ensuite progressivement sur l’année 2027.
Taux de l’OAT 10 ans de la France toujours sous pression
On a fini le mois de septembre avec le taux obligataire français à 10 ans qui dépassait les 4.80 %. Cela n’aurait pu être qu’un pic très temporaire. Malheureusement, le taux de l’OAT 10 ans moyen depuis le début du mois d’octobre est à plus de 4.80 % :
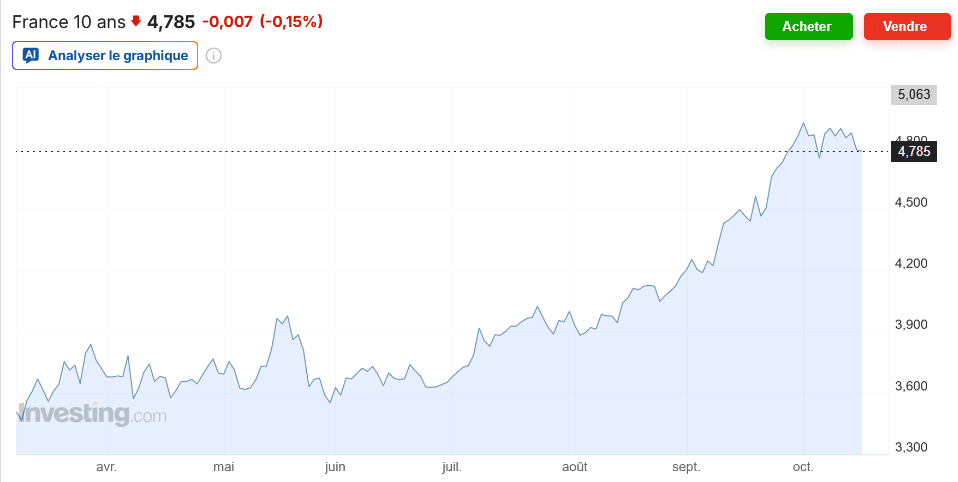
Cette remontée durable de l’OAT 10 ans accentue les pressions sur les conditions de financement des banques françaises. Même si leurs coûts de refinancement ne dépendent pas directement de ce seul indicateur, le maintien de rendements obligataires aussi élevés augmente le risque de nouvelles hausses des taux immobiliers dans les prochains mois.
📅 Nouvelle réunion de politique monétaire de la BCE :
Le 29 octobre 2026, la BCE annoncera sa nouvelle décision de politique monétaire.
Après les hausses de juin et septembre, une nouvelle augmentation des taux directeurs de la BCE se profile d’ici la fin de l’année.
Les marchés n’estiment qu’à environ 9 % la probabilité d’une hausse dès le 29 octobre, mais anticipent à près de 90 % au moins une nouvelle hausse d’ici décembre.
Cette perspective entretient la pression sur les conditions de financement et pourrait contribuer à de nouvelles augmentations des taux de crédit immobilier dans les prochains mois.
Quels sont les taux d’assurance de prêt immobilier en 2026 ?
Le taux d’assurance emprunteur varie fortement selon votre âge, votre état de santé, votre profil et les garanties souscrites. À garanties équivalentes, les écarts de tarifs entre les contrats peuvent être importants et représenter plusieurs milliers d’euros d’économies sur la durée du crédit.
👉 Découvrez notre mise à jour importante des taux d’assurance de prêt immobilier en 2026, avec des exemples de tarifs selon les profils et nos conseils pour réduire le coût de votre assurance emprunteur.
Marché immobilier : les prix de l’ancien reculent et les ventes de logements neufs restent faibles
Selon le dernier bilan du Service des données et études statistiques (SDES), publié le 6 octobre 2026, le marché immobilier français montre de nouveaux signes de dégradation au deuxième trimestre 2026. La reprise reste fragile, aussi bien dans l’ancien que dans le neuf.
Immobilier ancien : des transactions stables, mais des prix en baisse
Le nombre de transactions dans l’ancien évolue peu, tandis que les prix immobiliers reculent de 1 % sur le trimestre, après une légère baisse de 0.2 % au premier trimestre.
Cette diminution est plus marquée :
- En province (-1.2 %) qu’en Île-de-France (-0.6 %).
- Pour les maisons (-1.3 %) que pour les appartements (-0.7 %).
Les prix restent désormais inférieurs de 2.1 % à leur moyenne des cinq dernières années, avec un écart particulièrement important en Île-de-France (-5.3 %).
⚠️ Et cette baisse est encore plus importante en euros constants : une fois l’inflation prise en compte, la perte de valeur réelle des logements est nettement supérieure à celle observée sur les prix affichés.
Immobilier neuf : des ventes toujours 29 % sous leur niveau moyen
La situation demeure difficile pour les promoteurs. Malgré une augmentation de 11.1 % des mises en vente, seulement 16 112 logements neufs ont été réservés par des particuliers au deuxième trimestre 2026, soit une baisse de 4.8 % sur trois mois.
Les ventes restent ainsi 29 % inférieures à leur moyenne trimestrielle de 2021 à 2025. Autres signes des difficultés du secteur :
- Les annulations de réservations représentent 18 % des ventes, contre 16 % au trimestre précédent.
- Le stock de logements neufs proposés à la vente atteint 124 027 unités.
- Le délai moyen d’écoulement reste élevé, à 23 mois.
- Les prix de vente des logements neufs sont quasiment stables (+0.1 %), malgré la poursuite de la hausse des coûts de construction.
Enfin, la construction marque également le pas : les autorisations de logements diminuent de 10.3 % sur le trimestre et les mises en chantier de 2.2 %.
📌 À retenir :
Le marché immobilier français peine toujours à retrouver une dynamique solide. Dans l’ancien, les prix s’ajustent à la baisse sans véritable accélération des transactions. Dans le neuf, les difficultés de commercialisation persistent malgré une offre qui augmente à nouveau.
Défaillances d’entreprises immobilières : un record depuis 30 ans
Autre signal inquiétant révélé par le dernier bilan du SDES : 726 entreprises du secteur des activités immobilières ont fait défaillance au deuxième trimestre 2026, soit une hausse de 16.9 % en seulement trois mois. Il s’agit du niveau le plus élevé enregistré depuis 30 ans.
Les difficultés du secteur se répercutent également sur l’activité et l’emploi :
- Le chiffre d’affaires des activités immobilières recule de 0.7 % sur le trimestre.
- Le secteur a perdu 14 700 emplois par rapport à son sommet du premier trimestre 2023.
Ces chiffres témoignent des difficultés persistantes des professionnels de l’immobilier.
IRL du 3ème trimestre 2026 : les loyers peuvent augmenter de 1.57 %
Publié par l’INSEE le 15 octobre 2026, le nouvel indice de référence des loyers (IRL) atteint 148.06 points, soit une hausse de 1.57 % sur un an, contre 1.15 % au trimestre précédent.
Les augmentations de loyer accélèrent donc à nouveau après le net ralentissement observé en 2025.
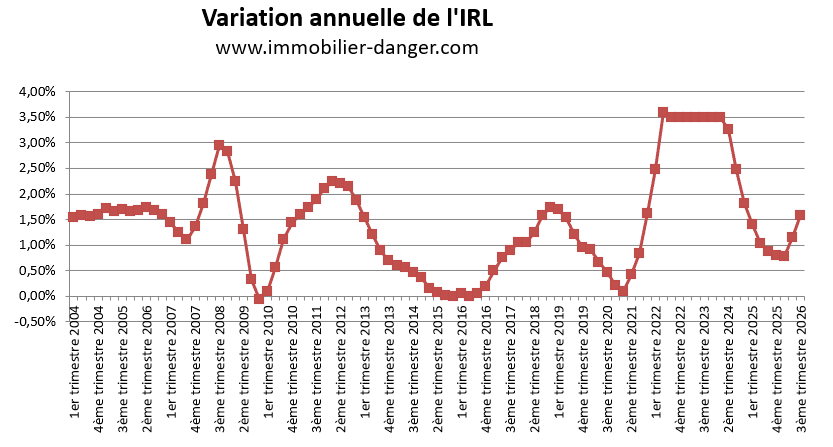
Pour les baux concernés, cette évolution permet une revalorisation annuelle maximale de 1.57 %, à condition qu’une clause de révision soit prévue au contrat et que le troisième trimestre soit l’indice de référence applicable.
Par exemple, un loyer de 800 € pourrait augmenter de 12.56 € par mois.
Retrouvez l’historique de l’IRL et son évolution depuis 2004, ainsi que les règles à respecter pour augmenter un loyer.
Taxe foncière 2026 : dernière échéance de paiement et hausse de 0.8 %
Les propriétaires ont jusqu’au 20 octobre 2026 à minuit pour payer leur taxe foncière en ligne, contre le 15 octobre pour les paiements non dématérialisés (autorisés jusqu’à 300 €).
Les paiements en ligne effectués jusqu’au 20 octobre seront prélevés à partir du 26 octobre 2026.
Cette année, les valeurs locatives cadastrales augmentent automatiquement de 0.8 %, contre 1.7 % en 2025. À cela peuvent s’ajouter les éventuelles hausses des taux votées par les collectivités locales.
Pour mieux comprendre cette imposition, consultez notre guide complet sur la taxe foncière, découvrez comment est calculé son montant et vérifiez si vous pouvez bénéficier d’une exonération ou d’une réduction de taxe foncière.
Ce qu’il faut retenir sur l’immobilier en octobre 2026
👉 La reprise du marché immobilier français montre de nouveaux signes de faiblesse, dans un contexte de remontée des coûts de financement :
- Les taux immobiliers augmentent plus rapidement, avec une moyenne de 3.40 % en septembre et déjà 3.43 % début octobre.
- L’OAT 10 ans reste au-dessus de 4.80 % et Crédit Logement prévoit une poursuite de la hausse des taux immobiliers jusqu’au printemps 2027.
- Dans l’ancien, les prix reculent de 1 % au deuxième trimestre. Dans le neuf, les ventes restent 29 % sous leur moyenne des cinq dernières années.
- Les difficultés des professionnels s’aggravent, avec 726 défaillances d’entreprises immobilières au deuxième trimestre, un record depuis 30 ans.
- Les loyers repartent légèrement à la hausse, avec un nouvel IRL à +1.57 % sur un an, tandis que les valeurs locatives cadastrales progressent de 0.8 % pour la taxe foncière 2026.
La principale interrogation pour les prochains mois concerne l’ampleur de la remontée des taux immobiliers et ses conséquences sur les transactions et les prix.
La prochaine décision de la BCE, le 29 octobre, et l’évolution des taux obligataires seront particulièrement importantes à surveiller pour anticiper les tendances de fin 2026 et de 2027.
🔔 Ne loupez aucune information importante à propos de l’immobilier en France en vous abonnant gratuitement à la newsletter d’Immobilier Danger et rejoignez ainsi les 21 000 membres déjà inscrits.
Mois précédents : Immobilier septembre 2026 et marché immobilier août 2026


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?