

L’explosion de l’OAT 10 ans fait la une des actualités. Indirectement, cela va avoir des répercussions sur les taux de crédit immobilier qui devraient encore augmenter dans les prochains mois. D’autres indicateurs montrent que le marché souffre plus actuellement.
Les barèmes bougent encore relativement peu, mais les indicateurs avancés se sont fortement dégradés.
Faisons un point complet sur les taux de prêt immobilier en octobre 2026 et les prévisions d’évolution dans les mois à venir.
🎥 L’analyse des taux d’octobre 2026 est aussi présentée en vidéo ici :
Quelles sont les dernières informations sur les taux immobiliers en octobre 2026 ?
Voici les dernières statistiques et actualités à retenir sur le marché du crédit immobilier en octobre 2026.
Un taux immobilier moyen qui augmente progressivement
3.31 % : c’est le nouveau taux d’intérêt moyen relevé par l’observatoire Crédit Logement CSA sur les crédits immobiliers contractés en août 2026.
La hausse reste pour l’instant très progressive. Mais la forte remontée des taux obligataires observée depuis pourrait entraîner des augmentations plus marquées des taux immobiliers dans les prochains mois.

Dans le détail, voici les moyennes sur les durées types (15, 20 et 25 ans) :
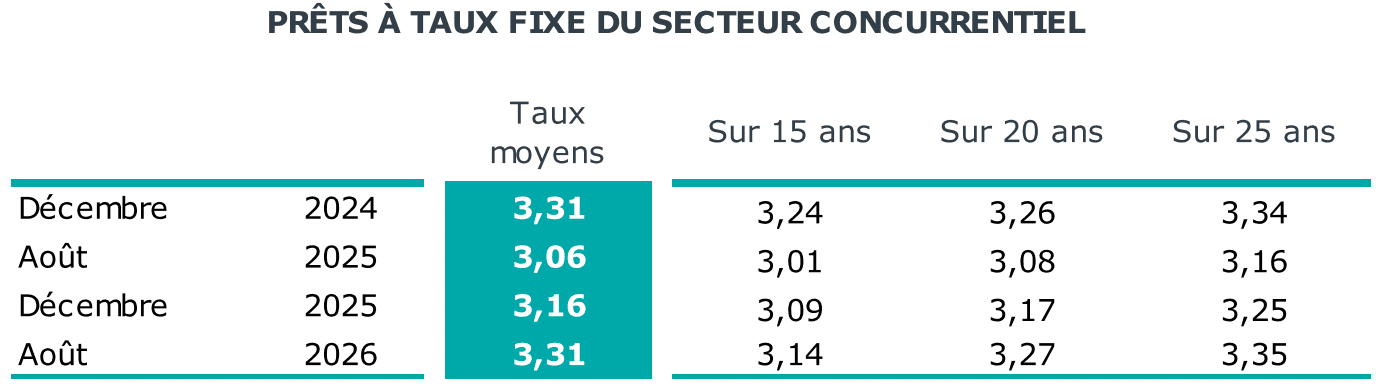
Mise à part sur 15 ans, on est revenu à des taux similaires à ceux que l’on observait en décembre 2024.
Retrouvez toute l’évolution historique des taux de prêt immobilier sur 50 ans.
Confirmation d’une hausse de la part des prêts sur « 25 ans et plus »
Nous avions observé un pic important au niveau des prêts sur « 25 ans et plus » sur les données de juillet. Celles du mois d’août viennent confirmer que cela semble une tendance durable.
On observe encore une augmentation sensible des crédits les plus longs :
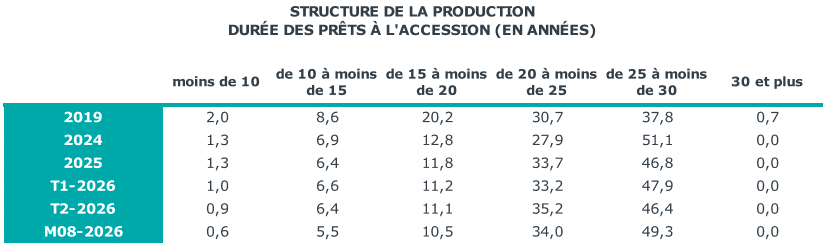
On était à 51 % des dossiers sur « 25 ans et plus » sur les crédits de juillet. Là on et à 49.3 % sur ceux d’août. Cela reste largement au-dessus des 46.4 % observés au 2ème trimestre 2026 ou que les 46.8 % observés sur toute l’année 2025.
Cela signifie que les emprunteurs utilisent au maximum la durée d’emprunt pour pouvoir financer leur achat de maison ou d’appartement. Il n’y a plus beaucoup de marges de ce côté-là pour augmenter le pouvoir d’achat immobilier.
La durée moyenne atteint 252 mois, soit 21 ans. C’est un peu moins que sur les emprunts signés en juillet, mais cela reste à un niveau très élevé.
La production de crédits immobiliers diminue encore un peu
Autre confirmation : la production de prêts immobiliers sur 12 mois glissants continue de se réduire encore un peu sur ce dernier mois :
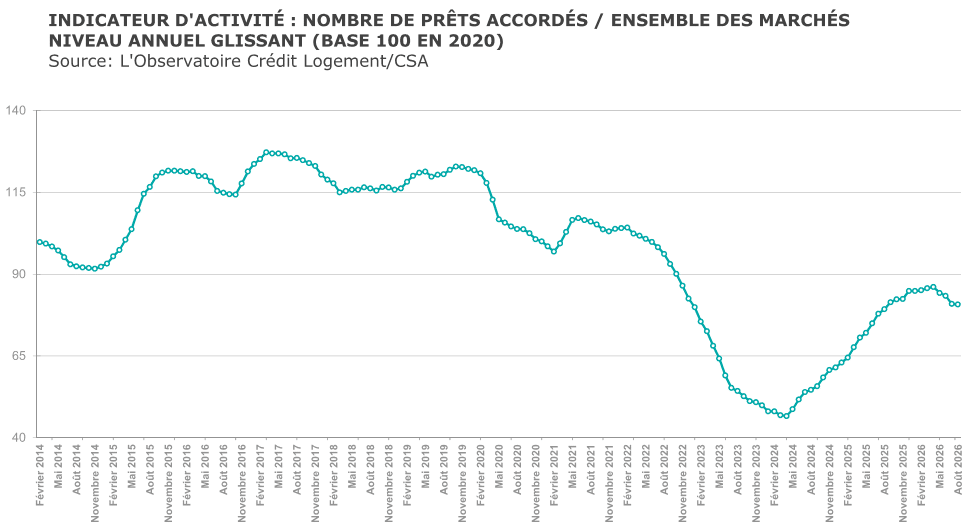
Comme nous l’avons vu dans nos actualités de septembre, cela pourrait être un indicateur avancé d’une baisse du nombre de transactions immobilières à venir.
Les règles du HCSF seront maintenues à l’identique
Le 15 septembre 2026, le Haut Conseil de stabilité financière (HCSF) a tenu sa réunion trimestrielle. Il a été décidé au cours de celle-ci de maintenir les contraintes actuelles :
- Durée maximale d’un emprunt à 25 ans
- Taux d’endettement limité à 35 % (assurance emprunteur comprise)
- Une marge de flexibilité pour 20 % des dossiers pour déroger de ces critères
Retrouvez nos explications sur les règles du HCSF et ce qu’elles impliquent pour votre financement immobilier.
Comparaison des taux de crédit immobilier moyens en octobre 2026
Comme chaque mois, voici un comparatif des taux de prêt immobilier moyens relevés auprès de différents courtiers au 1er octobre 2026. Ils sont comparés (entre parenthèses) avec ceux relevés le 1er septembre 2026, lors de notre précédente analyse :
| Courtier \ Durée | 10 ans | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
| MeilleurTaux |  3.45 % (3.43 %) |
 3.58 % (3.58 %) |
3.64 % (3.62 %) |
 3.73 % (3.74 %) |
| Pretto | 3.43 % (3.37 %) |
3.53 % (3.45 %) |
3.67 % (3.50 %) |
3.68 % (3.60 %) |
| Empruntis | 3.43 % (3.25 %) |
3.58 % (3.35 %) |
3.68 % (3.45 %) |
3.75 % (3.55 %) |
| ACE | 3.25 % (3.25 %) |
3.35 % (3.35 %) |
3.45 % (3.45 %) |
3.60 % (3.55 %) |
| Cyberpret | 3.37 % (3.37 %) |
3.52 % (3.52 %) |
3.60 % (3.60 %) |
3.72 % (3.72 %) |
Sur ce dernier mois, on ne constatait que peu de variations il y a encore quelques jours. Seulement, les dernières mises à jours des barèmes de certains courtiers commencent à montrer des variations sur les taux moyens bien plus fortes.
Des meilleurs taux bien plus élevés
En revanche, la tendance n’est pas la même sur les meilleurs taux observés sur cette même période.
En effet, les taux les plus bas enregistrent des hausses de l’ordre de 10 à 20 points.
Cette évolution est intéressante à surveiller : alors que les taux moyens évoluent encore peu, les meilleures offres commencent déjà à se dégrader plus nettement.
Cela pourrait constituer l’un des premiers signes de la répercussion de la forte hausse des taux obligataires sur les barèmes des banques.
🕵️ Vous pouvez également consulter notre dossier sur les taux de crédit actuels pratiqués par chaque banque afin de dénicher le meilleure banque pour votre prêt immobilier en 2026 :
- Taux immobilier Crédit Agricole
- Taux immobilier Crédit Mutuel
- Taux immobilier BNP Paribas
- Taux immobilier Société Générale
- Taux immobilier La Banque Postale
- Taux immobilier Caisse d’Epargne
- Taux immobilier Banque Populaire
- Taux immobilier LCL
- Taux immobilier Boursorama
- Taux immobilier Fortuneo
- Taux immobilier Hello Bank
Quelles différences entre ces taux nominaux et le taux TAEG
Les taux d’intérêt indiqués ci-dessus ne correspondent qu’au taux nominal. C’est-à-dire un taux d’intérêt qui ne tient pas compte des autres frais ni du coût de l’assurance emprunteur.
Pour faciliter la comparaison globale entre deux offres de prêt, les banques doivent obligatoirement vous annoncer un taux TAEG (Taux Annuel Effectif Global).
Pour le calculer, les établissements prêteurs doivent inclure tout les frais :
- Taux nominal
- Coût de l’assurance de prêt
- Frais de garantie du crédit
- Frais de dossier
- Tous les autres frais liés à ce crédit immobilier
- Les éventuels honoraires du courtier
Ainsi, le taux TAEG est bien plus élevé que le taux nominal. A vous d’optimiser chacune de ces sources de coût et d’opter pour le financement global le moins cher.
Comment vont évoluer les taux de prêt immobilier sur fin 2026 et début 2027 ?
Comme nous l’avons vu en introduction, c’est l’explosion des taux obligataires en septembre 2026 qui inquiète bons nombres d’observateurs.
Le taux de l’OAT 10 ans de la France a augmenté de plus de 100 points de base entre début juillet et ce début octobre :
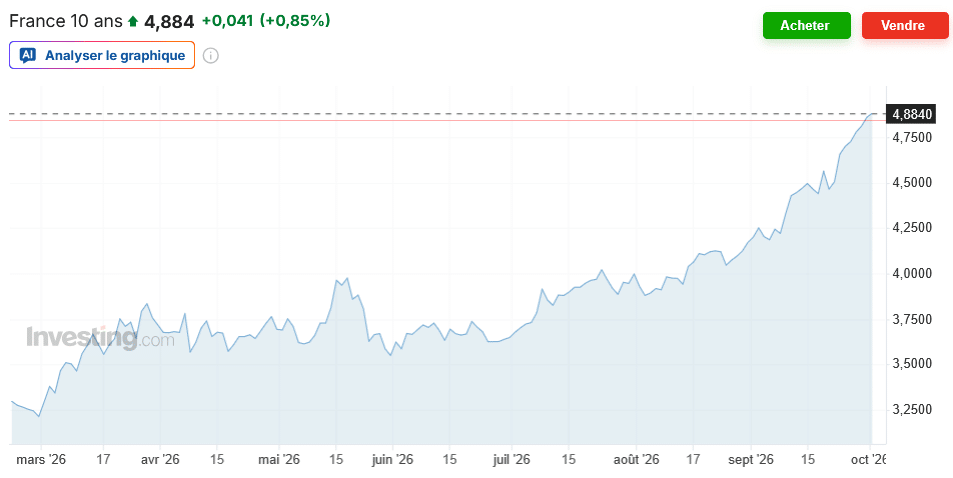
La hausse des taux obligataires n’est pas propre à la France : les taux longs augmentent dans de nombreux pays.
Néanmoins, la France subit une pression supplémentaire. Le spread entre l’OAT française et le Bund allemand à 10 ans est passé d’environ 80 points de base fin août à plus de 100 points de base fin septembre.
Cette augmentation de la prime de risque française reflète notamment les inquiétudes des investisseurs concernant la situation budgétaire et politique du pays. Si elle se prolonge, elle pourrait renchérir davantage les conditions de financement des banques françaises et exercer une pression supplémentaire sur les taux des crédits immobiliers.
👉 Nous l’avons détaillé plus longuement dans notre prévisions pour les taux immobiliers en 2027.
La tendance est donc à une hausse des taux immobiliers qui pourrait s’accélérer jusqu’à la fin de l’année 2026. Une hausse supplémentaire de l’ordre de 10 à 20 points de base paraît désormais plausible d’ici la fin de l’année. Elle pourrait être plus importante si les tensions actuelles sur les marchés obligataires persistent.
Ils resteront élevés au moins au début de l’année 2027.
Pourquoi les taux immobiliers n’augmentent-ils pas plus vite ?
La forte hausse de l’OAT 10 ans ne se répercute pas immédiatement sur les taux des crédits immobiliers. Les banques disposent de différentes sources de financement et peuvent temporairement réduire leurs marges pour conserver des offres attractives et atteindre leurs objectifs commerciaux.
Il existe donc un décalage entre la hausse des taux obligataires et son impact sur les barèmes bancaires. Si les tensions actuelles persistent, elles devraient progressivement se transmettre davantage aux taux immobiliers dans les prochains mois.
🔥 Les informations à retenir sur les taux immobiliers en octobre 2026 :
- Le taux immobilier moyen atteint 3.31 % en août 2026 : la hausse reste encore progressive.
- Près d’un crédit sur deux est désormais souscrit sur 25 ans ou plus, signe que les emprunteurs utilisent fortement le levier de la durée.
- Les taux moyens évoluent encore peu en octobre, mais les meilleures offres commencent à augmenter plus nettement.
- La forte remontée de l’OAT 10 ans et l’augmentation du spread avec l’Allemagne exercent une pression supplémentaire sur les banques.
- Si ces tensions persistent, les taux de crédit immobilier devraient continuer à augmenter dans les prochains mois.
Taux immobilier : à quoi s’attendre dans les prochains mois ?
Les taux immobiliers restent encore relativement stables en ce début d’automne, mais plusieurs indicateurs annoncent des conditions de financement moins favorables.
La forte hausse des taux obligataires devrait progressivement se répercuter sur les barèmes des banques. Une hausse supplémentaire des taux immobiliers paraît donc probable d’ici la fin de l’année 2026, avec une ampleur qui dépendra notamment de l’évolution de l’OAT et des conditions de refinancement des banques.
Pour un projet déjà mûr, il devient d’autant plus important de comparer les offres de plusieurs banques et de négocier l’ensemble des composantes de son financement.
👉 Découvrez les meilleures offres bancaires pour VOUS, remplissez dès maintenant cette simulation de prêt immobilier en ligne gratuite personnalisée et choisissez en fonction de vos propres critères de sélection. Notre courtier se chargera de vous conseiller au mieux pour faire un choix avisé.
👉 Pensez aussi à comparer les meilleures assurances emprunteurs pour gagner encore entre plusieurs centaines et plusieurs milliers d’euros sur le coût total de votre financement de logement.
Mois précédent : Taux crédit immobilier septembre 2026


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?