

La hausse des taux de prêt immobilier est bien là depuis un an. Pour le moment, elle reste mesurée mais les changements de la BCE et sur les taux obligataires font craindre de nouvelles hausses.
Ces changements ont déjà des répercussions sur les prix de l’immobilier en 2026. Ils baissent encore davantage au second trimestre. La reprise immobilière montre également des signes tangibles de dégradation.
Nous verrons également les prochains changements pour le DPE et pour le contenu des contrats de location.
Découvrez tout ce que vous devez retenir des dernières actualités immobilières en France en septembre 2026.
🎥 Pour une présentation plus interactive, retrouvez ma synthèse en vidéo sur notre chaîne Youtube :
Un taux de crédit immobilier moyen de 3.31 %
Petit à petit, le taux immobilier moyen augmente. Il était encore à 3.08 % il y a un an. Il est désormais à 3.31 % d’après les dernières statistiques de l’Observatoire Crédit Logement CSA.
Voici les nouvelles moyennes sur les durées standards (15, 20 et 25 ans) :
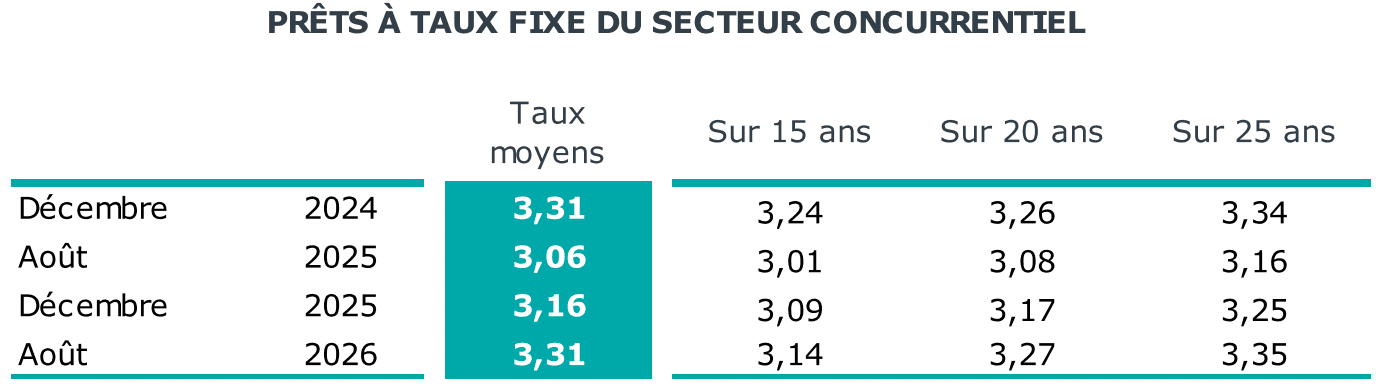
On peut voir notamment que les taux sur 20 et 25 ans ont augmenté de 19 points de base en un an.
Nous avons vu dans notre analyse des taux de crédit immobilier en septembre 2026 que les risques provenaient de la BCE et de l’évolution des taux de l’OAT 10 ans de la France.
Faisons donc un point sur ces derniers pour voir comment la situation a évolué en 3 semaines.
Les taux obligataires de la France continue d’augmenter dangereusement
C’est le risque numéro 1 pour les taux de crédit immobilier. La forte hausse depuis le mois de juillet des taux d’emprunt de la France, notamment l’OAT 10 ans, fait craindre des répercussions sur les taux immobiliers.
Voici les dernières données sur l’OAT 10 ans en évolution quotidienne :
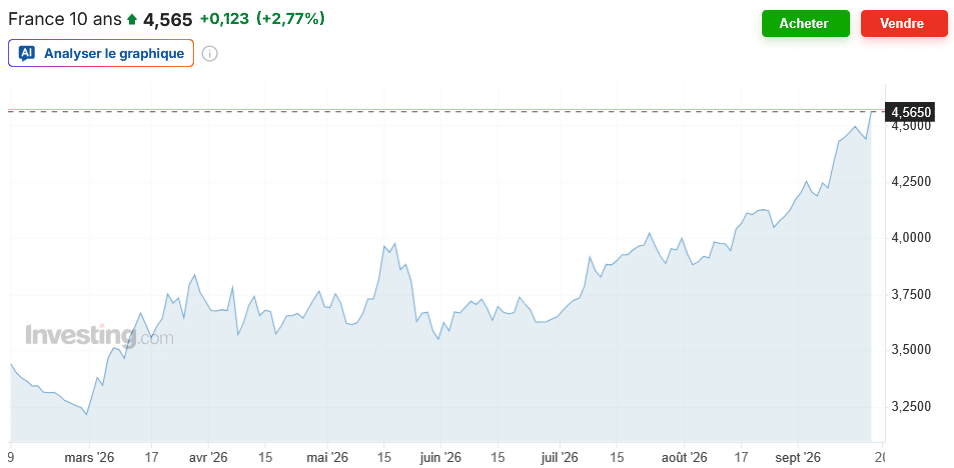
Le niveau actuel à plus de 4.45 % en moyenne depuis plus d’une semaine est nettement supérieur au 3.60 % que l’on observait encore jusqu’à début juillet. Avec même un pic à 4.565 % en clôture vendredi dernier.
Cette fois, les établissements prêteurs devront probablement reporter au moins une partie de ces hausses sur les taux d’intérêt pour des financements immobiliers.
👉 Retrouvez l’évolution de l’OAT 10 ans de la France sur plus long terme et son impact sur les taux immobiliers.
La BCE augmente une 2ème fois ses taux directeurs en septembre
Comme nous l’avions envisagé lors de notre analyse des taux immobiliers au 1er septembre, la banque centrale européenne (BCE) a bien confirmé une nouvelle augmentation des taux directeurs de 25 points de base ce 10 septembre 2026.
C’est la seconde hausse après celle déjà survenue au mois de juin.
Sans changement notamment au niveau de l’inflation, plusieurs grandes banques mondiales anticipent désormais une 3ème hausse des taux de la BCE. Reste à savoir si cette potentielle 3ème augmentation interviendra dès la fin d’année 2026 ou début 2027.
Pour rappel, les taux de la BCE conditionnent les taux de refinancement des banques. Les établissements bancaires devront en tenir compte et risque de relever encore plus leur grille de taux pour un prêt immobilier dans les semaines et mois à venir.
📌 Bon à savoir :
Retrouvez, en complément, nos prévisions d’évolution des taux d’emprunt immobilier pour 2027.
La production de crédits immobiliers retombe à 11 milliards d’euros
Autre signal de ralentissement : d’après la Banque de France, la production de nouveaux crédits immobiliers hors renégociations est tombée à 11 milliards d’euros en juillet, contre 13.2 milliards en juin.
Cela représente une baisse d’environ 17 % en un mois et ramène la production dans le bas de la fourchette observée depuis fin 2024. Cela vient confirmer les chiffres sur la baisse de la production de crédits immobiliers de Crédit Logement (généralement en avance sur les données de la Banque de France).
Après l’amélioration observée en 2025, la reprise du crédit immobilier semble donc, bel et bien, marquer le pas.
⭐ À retenir :
Malgré la remontée des taux, les primo-accédants représentent encore 43,9 % des nouveaux crédits immobiliers.
Les ménages disposant de moins de 3 SMIC constituent même 58 % des emprunteurs.
Donc oui le crédit ralentit mais l’accès au financement ne s’est pas refermé aux primo-accédants. Certaines banques ciblent particulièrement ce profil, comme nous l’avons vu dans nos prévisions pour les taux en 2027.
Le nombre de transactions immobilières se stabilise, pour le moment
L’INSEE a publié ses données sur le marché de l’immobilier ancien au 2ème trimestre 2026.
La première chose que l’on peut constater, c’est que le rebond des ventes de logements anciens s’est nettement essoufflé. Les prochains chiffres pourraient confirmer que ce rebond a déjà pris fin.
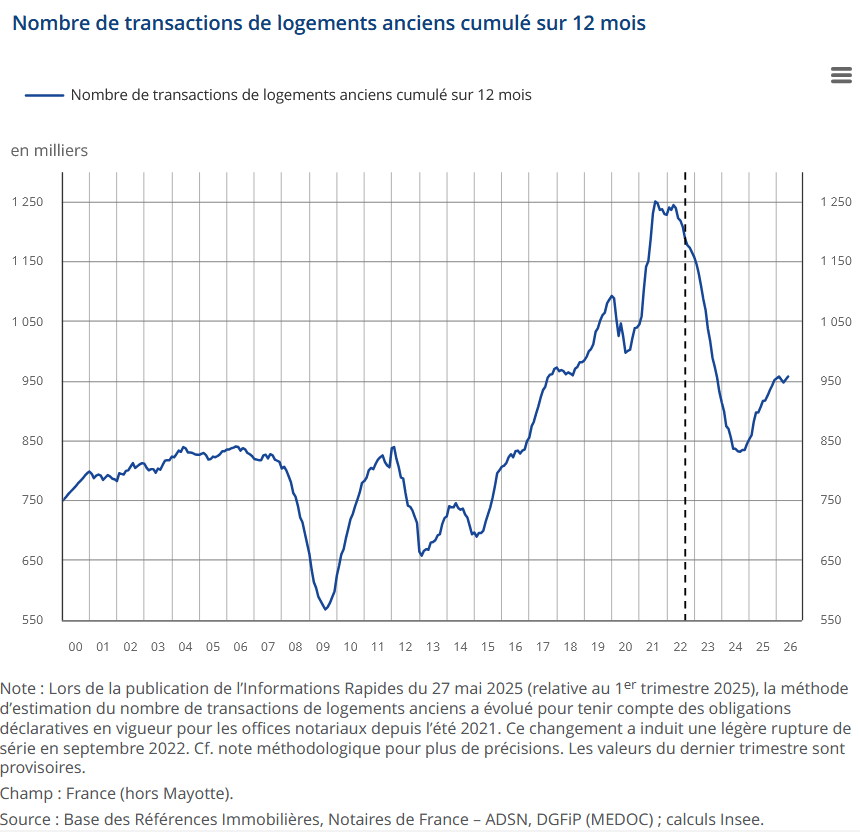
A fin juin 2026, l’INSEE comptabilise 958 000 ventes sur les 12 derniers mois. On était à 952 000 à fin décembre 2025 et à 953 000 à fin mars 2026.
❓ Néanmoins, les baisses de production de crédits immobiliers peuvent faire craindre de future baisse des ventes dans les trimestres à venir.
⭐ Autre donnée intéressante :
L’INSEE a ajouté récemment la part des ventes sur le stock de logements, une donnée plus réaliste de la dynamique du marché pour tenir compte de l’évolution du parc. On est actuellement à 2.5 %. Ce qui est proche des niveaux observés au début des années 2000.
Cela reste très loin des 3.3 % observés fin 2021 qui était un niveau exceptionnel et temporaire.
La baisse des prix immobiliers s’amplifie au 2ème trimestre 2026
Nous en avons déjà parlé avec les chiffres de tendances d’après les avant-contrats des notaires le mois dernier. C’est désormais confirmé par les données de l’INSEE : la baisse des prix des logements anciens s’accentue au 2ème trimestre.
Elle était déjà de -0.2 % au 1er trimestre en variation sur 3 mois. Elle est désormais de -1.0 % au 2ème trimestre.
Au niveau de l’évolution sur un an, on arrive désormais à -0.8 %.
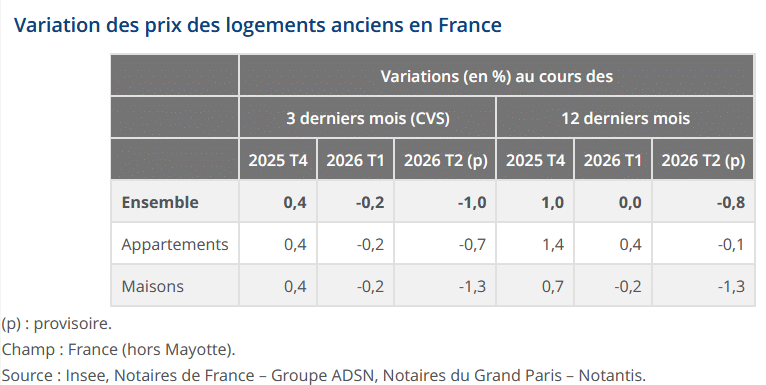
On peut voir notamment que ceux sont les prix des maisons anciennes qui diminuent le plus rapidement avec -1.3 % contre -0.1 % pour les appartements.
Après un léger rebond en 2025, la tendance a la baisse des prix de l’immobilier est donc bien de retour, particulièrement sur les maisons :
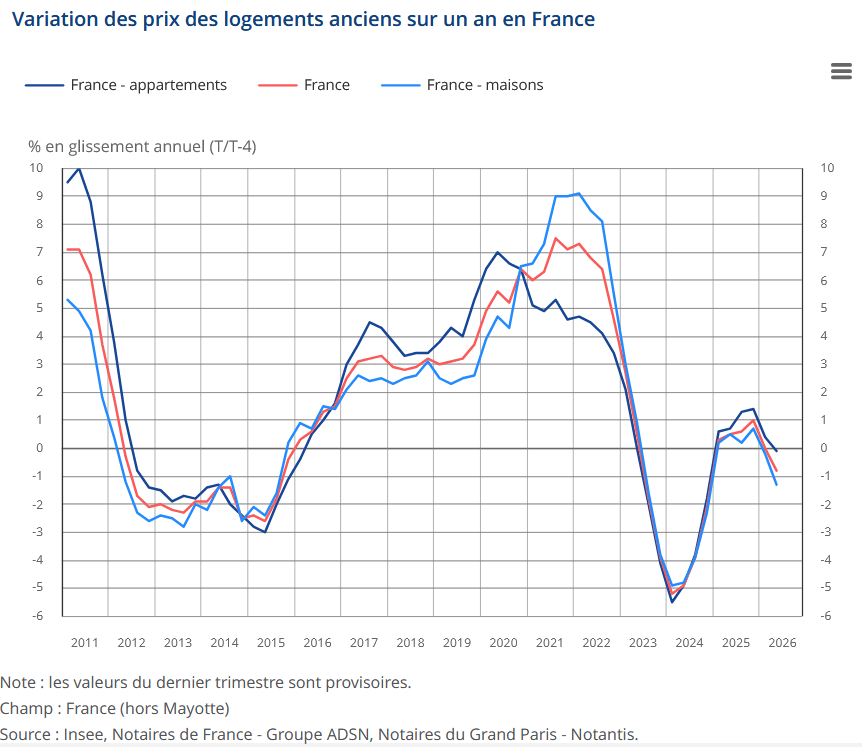
Ainsi, à fin juin 2026, on obtient une baisse moyenne des prix de 0.8 %.
Dans le même temps, l’inflation officielle en France sur la même période est de +1.8 %. Ce qui équivaut à une baisse d’environ -2.55 % en euros constants en un an.
Comme nous l’avons vu dans notre guide « faut-il acheter de l’immobilier en 2026 ?« , les prix ont, en réalité, corrigé bien plus fortement que les données en euros courants ne le laisse entrevoir. Ces dernières données montrent que cette tendance se poursuit en 2026. Cela augmente l’ampleur de la correction réelle des prix.
DPE : nouvelle amélioration pour les logements chauffés à l’électricité en 2027
Après une première baisse de 2.3 à 1.9 au 1er janvier 2026, le coefficient de conversion de l’électricité utilisé pour le calcul du DPE va de nouveau diminuer pour atteindre 1.7 au 1er janvier 2027. Soit une diminution importante de 26 % en deux ans.
👉 Concrètement, de nombreux logements chauffés à l’électricité verront encore leur consommation d’énergie primaire calculée diminuer sans réaliser de travaux. Certains pourront ainsi gagner une classe énergétique et sortir du statut de passoire thermique. Aucun logement ne verra son classement se dégrader avec cette réforme.
Pour les propriétaires, l’enjeu est important à l’approche de l’interdiction de louer les logements classés F en 2028. Comme pour la réforme du DPE de 2026, les anciens diagnostics resteront valables et une nouvelle attestation pourra être téléchargée gratuitement sur le site de l’ADEME à partir du 1er janvier 2027.
Le DPE évoluera également pour mieux identifier les logements très décarbonés avec une nouvelle mention « A0 », mettre davantage en avant les énergies renouvelables et indiquer la durée de vie restante estimée des équipements de chauffage et de climatisation.
Ainsi, un grand nombre de biens devraient améliorer leur étiquette, parfois d’une classe et, plus rarement, de deux pour certains petits logements.
Un nouveau contrat type de location à partir du 1er octobre 2026
À compter du 1er octobre 2026, les contrats types pour les locations vides et meublées évoluent à nouveau.
Ils intègrent notamment une clause résolutoire obligatoire en cas d’impayés de loyers ou de charges ou de non-versement du dépôt de garantie.
Le délai après un commandement de payer resté sans effet est désormais de 6 semaines.
Le bail peut également mentionner, de manière facultative, le numéro de téléphone du bailleur et du locataire.
Autre nouveauté :
Dans les communes qui ont instauré une servitude de résidence principale pour certains logements, cette obligation doit être indiquée dans le bail. Une clause résolutoire spécifique peut également être prévue en cas de non-respect de cette obligation.
👉 Ces changements illustrent l’intérêt de ne pas réutiliser un ancien modèle de bail enregistré sur son ordinateur.
La réglementation locative évolue régulièrement et certaines mentions obligatoires peuvent changer.
✔️ Pour sécuriser votre mise en location, privilégiez un générateur de contrat régulièrement mis à jour avec les dernières règles en vigueur, comme notre modèle de bail de location, qui permet de générer le contrat adapté à votre situation.
Ce qu’il faut retenir sur l’immobilier en septembre 2026
👉 Le marché immobilier montre des signes d’essoufflement significatifs en cette rentrée 2026 :
- Les taux de crédit remontent progressivement, avec un taux moyen de 3.31 % et de nouvelles pressions à la hausse.
- L’OAT 10 ans dépasse désormais 4,45 % et la BCE vient d’augmenter une nouvelle fois ses taux directeurs.
- La production de crédits a chuté de 17 % en juillet, même si les banques continuent de financer de nombreux primo-accédants.
- Les ventes de logements anciens stagnent autour de 958 000 transactions sur un an et leur rebond s’essouffle.
- Les prix baissent de nouveau, de 1 % au 2e trimestre et de 0,8 % sur un an, soit environ -2,55 % en euros constants.
Pour les prochains mois, la principale question sera donc de savoir jusqu’où la hausse des coûts de financement se répercutera sur les taux immobiliers, puis sur les ventes et les prix.
Nous surveillerons particulièrement ces indicateurs dans nos prochaines analyses du marché immobilier.
🔔 Ne loupez aucune information importante à propos de l’immobilier en France en vous abonnant gratuitement à la newsletter d’Immobilier Danger et rejoignez ainsi les 21 000 membres déjà inscrits.
Mois précédents : Immobilier août 2026 et marché immobilier juillet 2026


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?