

Questionnaire de santé pour un prêt immobilier : exemple PDF et conseils (2026)
Lors de la souscription d’une assurance de prêt immobilier, devez-vous obligatoirement remplir un questionnaire de santé ? Depuis la loi Lemoine, certains emprunteurs en sont dispensés. Pour les autres, ce questionnaire médical permet à l’assureur d’évaluer leur état de santé et de déterminer les conditions de leur couverture.
Quelles questions sont posées ? Quelles maladies et quels antécédents médicaux faut-il déclarer ? Découvrez un exemple de questionnaire de santé pour un prêt immobilier (PDF), nos conseils pour bien le remplir et les examens médicaux qui peuvent être demandés.
🔥 À retenir : le questionnaire de santé en assurance de prêt immobilier
- Questionnaire médical obligatoire ? Pas toujours ! Depuis la loi Lemoine, certains emprunteurs peuvent obtenir une assurance de prêt sans questionnaire de santé.
- Dispense de questionnaire : elle concerne les prêts immobiliers éligibles lorsque la part assurée sur l’encours cumulé des crédits concernés ne dépasse pas 200 000 € par personne et que le remboursement se termine avant le 60e anniversaire de l’assuré.
- Quelles questions sont posées ? Antécédents médicaux, maladies, hospitalisations, opérations, traitements en cours ou arrêts de travail peuvent faire partie des informations demandées.
- Des examens complémentaires sont parfois nécessaires, selon votre âge, le montant assuré et votre état de santé.
- Attention aux fausses déclarations : un mensonge intentionnel peut entraîner la nullité du contrat et vous priver d’indemnisation.
- Notre conseil : répondez précisément aux questions posées, sans déclarer les informations médicales couvertes par le droit à l’oubli ou expressément exclues des déclarations exigibles.
Quand faut-il remplir un questionnaire de santé pour un prêt immobilier ?
Le questionnaire de santé en assurance emprunteur permet à l’assureur d’évaluer les risques médicaux liés à votre profil avant de vous proposer un contrat.
Il peut notamment tenir compte de vos antécédents médicaux, de vos maladies ou de vos traitements pour déterminer :
- Le tarif de votre assurance de prêt immobilier, avec éventuellement une surprime.
- Les garanties proposées, notamment en cas de décès, d’incapacité de travail ou d’invalidité.
- Les éventuelles exclusions de garanties liées à certaines pathologies.
- La nécessité d’examens médicaux complémentaires avant d’accepter votre dossier.
Vos réponses peuvent donc avoir une incidence directe sur le taux de votre assurance emprunteur et sur votre niveau de protection.
Toutefois, depuis la loi Lemoine de 2022, le questionnaire médical n’est plus systématiquement exigé.
Dans quels cas la loi Lemoine supprime-t-elle le questionnaire de santé ?
Vous êtes dispensé de questionnaire médical lorsque les conditions suivantes sont réunies :
- Le montant assuré ne dépasse pas 200 000 € par personne, en tenant compte de l’encours cumulé des crédits concernés.
- L’échéance de remboursement du crédit intervient avant le 60e anniversaire de l’assuré.
- Le crédit finance un bien immobilier à usage d’habitation ou à usage mixte d’habitation et professionnel, dans le cadre prévu par la réglementation.
Lorsque ces conditions sont remplies, l’assureur ne peut pas vous imposer de questionnaire de santé ni d’examen médical pour évaluer votre état de santé.
Exemple : un couple emprunte 350 000 € sur 20 ans, avec une quotité d’assurance de 50 % pour chacun. Chaque emprunteur assure 175 000 €. Si le crédit est éligible et que chacun aura moins de 60 ans à la fin du remboursement, les deux peuvent bénéficier de la dispense de questionnaire médical, sous réserve de leurs autres crédits assurés.
Pour connaître toutes les conditions et les autres avantages de cette réforme, consultez notre guide sur la loi Lemoine en assurance emprunteur.
Quand le questionnaire médical reste-t-il nécessaire ?
Si vous ne remplissez pas les conditions de dispense, l’assureur peut vous demander de compléter un questionnaire de santé.
C’est notamment le cas lorsque :
- Votre part assurée dépasse le seuil de 200 000 €.
- Votre crédit se termine à 60 ans ou après.
- Votre financement ne relève pas du dispositif de dispense.
Selon votre âge, le capital assuré et vos antécédents médicaux, des examens complémentaires peuvent également être demandés.
Attention : devoir remplir un questionnaire de santé ne signifie pas que votre assurance sera nécessairement plus chère. L’assureur évalue votre situation personnelle et peut proposer une couverture aux conditions habituelles, avec une surprime ou certaines restrictions.
👉 Notre conseil : vérifiez d’abord si vous bénéficiez de la dispense prévue par la loi Lemoine. Si un questionnaire est nécessaire, préparez vos informations médicales et répondez précisément aux questions posées pour faciliter l’étude de votre dossier.
Exemple de questionnaire de santé pour un prêt immobilier (PDF)
À quoi ressemble un questionnaire de santé pour une assurance emprunteur ? Pour vous aider à préparer votre demande, voici un exemple de questionnaire médical utilisé dans le cadre d’un crédit immobilier.
Vous pourrez ainsi découvrir les questions généralement posées par les assureurs et mieux comprendre les informations à fournir avant de souscrire votre contrat.
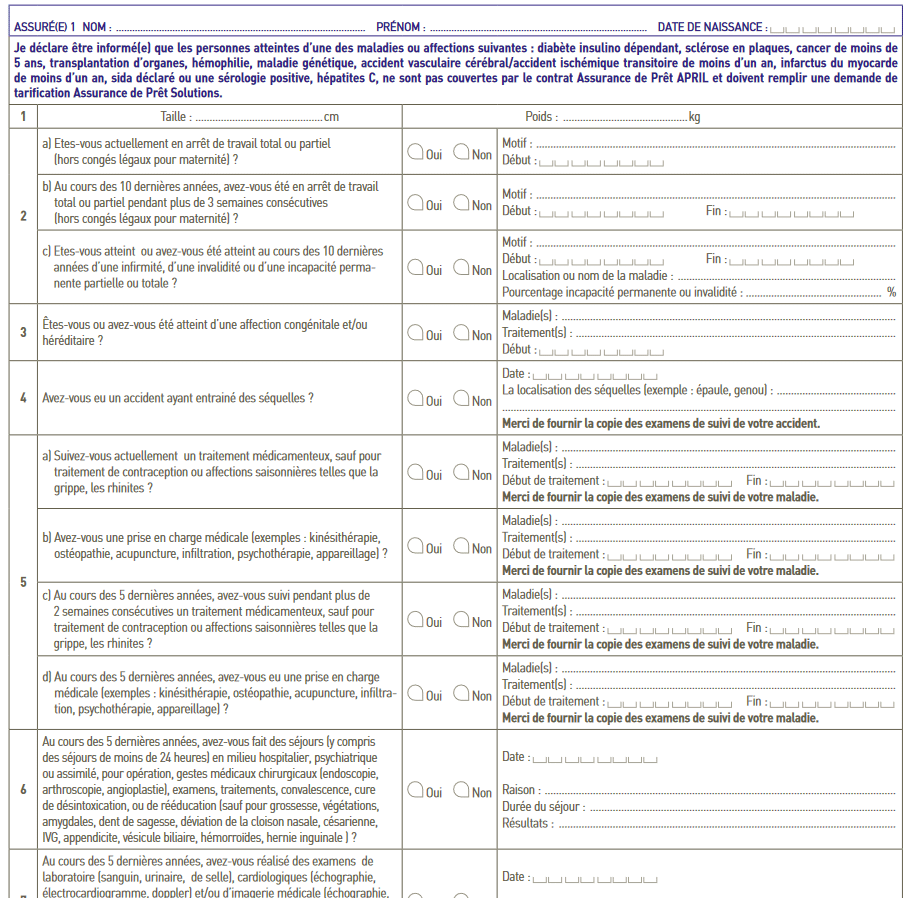
👉 Consultez notre exemple de questionnaire de santé pour un prêt immobilier au format PDF pour découvrir les différentes rubriques et les questions auxquelles vous pourriez devoir répondre.
Quelles questions trouve-t-on dans un questionnaire médical ?
Selon les assureurs, le questionnaire de santé peut comporter une série de questions auxquelles il faut répondre par oui ou non, notamment sur :
- Votre état de santé actuel : maladies, affections ou traitements médicaux en cours.
- Vos antécédents médicaux : opérations chirurgicales, hospitalisations ou maladies passées.
- Vos arrêts de travail : leur durée et leurs éventuelles causes médicales.
- Vos examens et suivis médicaux : consultations spécialisées, examens ou bilans particuliers.
Certains questionnaires comprennent une première série de questions simples, suivie de demandes de précisions lorsque vous répondez positivement à certaines d’entre elles.
Attention : cet exemple est fourni à titre indicatif. Le nombre de questions, leur formulation et les informations demandées peuvent varier d’un assureur à l’autre.
Il ne remplace pas le questionnaire officiel qui vous sera éventuellement remis lors de votre souscription.
Dans la section suivante, découvrez comment remplir correctement votre questionnaire de santé, notamment lorsque vous devez déclarer une maladie, une affection de longue durée ou des antécédents médicaux.
Comment remplir le questionnaire médical de son assurance emprunteur ?
Lorsque vous devez remplir un questionnaire de santé pour votre prêt immobilier, l’objectif est de répondre précisément aux questions de l’assureur afin qu’il puisse évaluer votre risque médical.
Le formulaire comporte généralement des questions auxquelles vous devez répondre par oui ou non. Certaines réponses peuvent ensuite nécessiter des informations complémentaires ou un questionnaire médical plus détaillé.
Quelles informations médicales faut-il déclarer ?
Selon les questions posées et les périodes indiquées dans le formulaire, vous pouvez notamment devoir préciser :
- Vos maladies et antécédents médicaux : diabète, cancer, maladies cardiovasculaires, affections respiratoires ou autres pathologies.
- Vos hospitalisations et opérations chirurgicales, avec leur date et leur motif.
- Vos traitements médicaux en cours, notamment lorsqu’ils sont prescrits pour une maladie chronique.
- Vos arrêts de travail, en fonction de leur durée et de leur ancienneté.
- Vos examens médicaux et suivis spécialisés, lorsque le questionnaire les demande.
Attention : vous devez répondre aux questions effectivement posées, en respectant les périodes précisées par l’assureur. Il n’est pas nécessaire de déclarer spontanément l’intégralité de votre historique médical.
Comment déclarer une affection de longue durée (ALD) ?
Si vous souffrez d’une affection de longue durée (ALD), comme un diabète ou certaines maladies cardiaques, vous devez communiquer les informations demandées dans le questionnaire médical, sauf lorsqu’une dispense légale de déclaration s’applique.
L’assureur peut notamment vous demander des précisions sur :
- La nature de votre maladie et la date de son diagnostic.
- Les traitements suivis et leur évolution.
- Les éventuelles hospitalisations ou complications.
- Votre état de santé actuel et les résultats de vos derniers examens.
Une ALD n’entraîne pas automatiquement un refus d’assurance. Selon votre situation, l’assureur peut proposer une couverture aux conditions habituelles, appliquer une surprime d’assurance emprunteur ou prévoir certaines exclusions.
En cas de difficultés pour vous assurer, découvrez les possibilités offertes par la convention AERAS pour les emprunteurs présentant un risque aggravé de santé.
Quels justificatifs médicaux faut-il préparer ?
Si vous répondez positivement à certaines questions, l’assureur peut demander des documents complémentaires pour étudier votre dossier.
Il peut notamment s’agir :
- De comptes rendus d’hospitalisation ou d’intervention chirurgicale.
- De résultats d’analyses biologiques.
- De comptes rendus de scanner, d’IRM ou de radiographies.
- De bilans médicaux ou de courriers de médecins spécialistes.
Préparer ces documents à l’avance peut accélérer l’étude de votre demande d’assurance. Certaines pathologies nécessitent plusieurs échanges avec le service médical de l’assureur.
Veillez à transmettre ces informations médicales par les moyens confidentiels prévus à cet effet, à destination du service médical habilité.
Nos conseils pour éviter les erreurs
Avant de valider votre questionnaire de santé :
- Lisez attentivement chaque question, notamment les périodes concernées.
- Vérifiez les dates et les informations médicales à partir de vos documents.
- Ne minimisez pas volontairement une maladie ou un traitement pour obtenir un tarif plus avantageux.
- Demandez des précisions en cas de doute sur une question ou une information à déclarer.
- Conservez une copie de vos réponses et des justificatifs transmis.
👉 Notre conseil : prenez le temps de remplir correctement votre questionnaire médical. Un dossier complet et précis facilite son traitement et limite les risques de contestation ultérieure liés à une déclaration inexacte.
Quelles informations médicales ne faut-il pas déclarer dans le questionnaire de santé ?
Vous n’avez pas à communiquer l’intégralité de votre dossier médical pour obtenir une assurance emprunteur. Seules les informations légalement exigibles et correspondant aux questions posées doivent être déclarées.
Certaines situations bénéficient également de règles particulières, notamment grâce au droit à l’oubli.
Faut-il déclarer toutes les opérations et tous les traitements médicaux ?
Tous les actes médicaux ne doivent pas nécessairement être mentionnés dans votre questionnaire de santé.
Selon les questions posées, cela peut notamment concerner :
- Certaines interventions courantes : appendicite, extraction de dents de sagesse, opération des végétations ou d’une hernie inguinale.
- Des actes liés à la santé reproductive : contraception, césarienne ou interruption volontaire de grossesse (IVG).
- Certains soins préventifs : vaccination contre la grippe saisonnière, par exemple.
Attention : cette liste ne constitue pas une dispense générale de déclaration. Les obligations dépendent de la formulation du questionnaire, des périodes concernées et des règles applicables.
Par exemple, une ancienne opération sans complication peut ne pas nécessiter de précision dans certains formulaires, mais devoir être mentionnée si une question porte explicitement sur les interventions chirurgicales réalisées au cours d’une période donnée.
En cas de doute, demandez une clarification écrite au service médical de l’assureur plutôt que de laisser volontairement une réponse incomplète.
Le droit à l’oubli après un cancer ou une hépatite C
Le droit à l’oubli permet, sous certaines conditions, de ne pas déclarer un ancien cancer ou une hépatite virale C lors de la souscription d’une assurance de prêt immobilier.
Depuis la réforme de 2022, le délai est de 5 ans après la fin du protocole thérapeutique, en l’absence de rechute, pour les pathologies concernées.
Ce dispositif s’applique sous les conditions prévues par la réglementation, notamment concernant la nature du financement et l’âge de l’emprunteur à la fin du contrat d’assurance.
Exemple : une personne ayant terminé son traitement contre un cancer depuis plus de 5 ans, sans rechute, peut bénéficier du droit à l’oubli si elle remplit les autres conditions du dispositif.
Pour connaître précisément les maladies concernées et les conditions à respecter, consultez notre guide sur le droit à l’oubli en assurance de prêt immobilier.
Vos informations médicales restent confidentielles
Les réponses à votre questionnaire de santé et les justificatifs médicaux transmis constituent des données personnelles sensibles.
Elles doivent être traitées dans le respect du secret médical et des règles de protection des données de santé.
Votre banque n’a pas à connaître le détail de vos maladies ou de vos traitements. Elle doit seulement disposer des informations nécessaires concernant votre couverture d’assurance et son acceptation.
Les informations relatives à votre origine ethnique, votre religion ou vos opinions politiques n’ont pas non plus à être demandées pour évaluer votre risque médical.
En pratique : transmettez votre questionnaire et vos justificatifs médicaux directement au service médical de l’assureur, par les moyens sécurisés prévus à cet effet, et non à votre conseiller bancaire.
👉 Notre conseil : ne confondez pas information non demandée et information que vous préférez ne pas déclarer. Répondez avec exactitude aux questions légalement autorisées, tout en faisant valoir les dispenses et protections auxquelles vous avez droit.
Quels examens médicaux peuvent être demandés en complément du questionnaire de santé ?
Dans certains cas, le questionnaire de santé suffit pour obtenir une assurance de prêt immobilier. Mais selon votre âge, le montant du capital assuré et vos antécédents médicaux, l’assureur peut demander des examens complémentaires avant de vous proposer un contrat.
Ces formalités médicales peuvent notamment comprendre :
- Une prise de sang : bilan sanguin permettant d’évaluer certains indicateurs de santé.
- Une analyse d’urine : recherche de certaines anomalies.
- Un électrocardiogramme (ECG) : examen destiné à contrôler l’activité électrique du cœur.
- Un examen médical auprès d’un médecin : bilan de santé plus complet.
- Des examens spécialisés : demandés dans certaines situations, notamment en présence d’antécédents médicaux particuliers.
Quels examens selon votre âge et le montant emprunté ?
Chaque assureur applique sa propre grille de formalités médicales. Plus le capital assuré est élevé ou l’âge de l’emprunteur avancé, plus les examens demandés peuvent être importants.
Voici un exemple de grille des formalités médicales appliquées par un assureur :
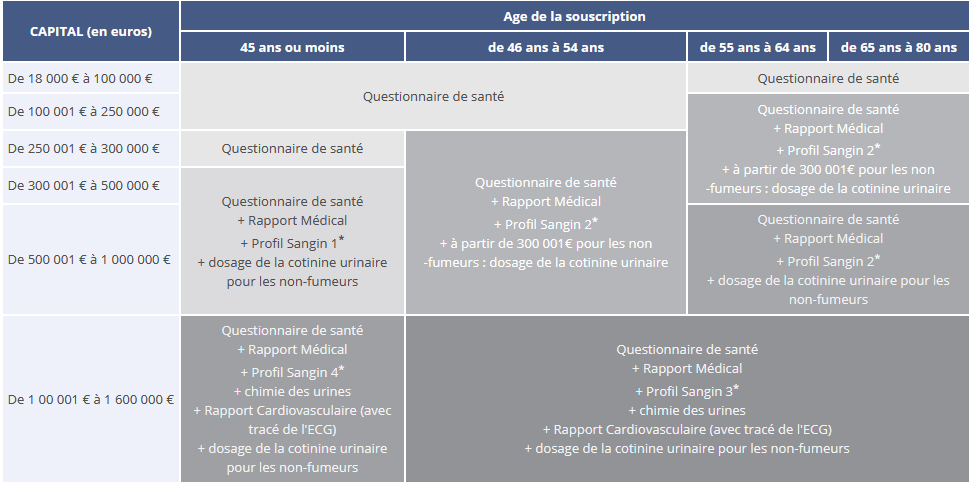
Cette grille est uniquement illustrative : les seuils et les examens exigés varient selon les compagnies d’assurance.
Attention : si vous bénéficiez de la dispense de questionnaire médical prévue par la loi Lemoine, l’assureur ne peut pas vous imposer ces examens pour évaluer votre état de santé. Dans cette illustration ancienne, cette loi n’était pas encore en application. Elle n’est là que pour donner un exemple du niveau des détails qui peuvent être demandés.
Combien de temps faut-il prévoir pour les formalités médicales ?
Un dossier nécessitant des examens complémentaires peut prendre davantage de temps à être étudié. Il faut notamment prévoir les rendez-vous médicaux, la transmission des résultats et leur analyse par le médecin-conseil de l’assureur.
Notre conseil : si votre profil nécessite des formalités médicales, anticipez ces démarches pour éviter de retarder votre financement immobilier.
Pour en savoir plus, découvrez les délais de réponse du médecin-conseil en assurance emprunteur.
Quelles conséquences en cas de mensonge ou d’oubli dans le questionnaire de santé ?
Mentir dans le questionnaire médical de son assurance de prêt immobilier peut avoir des conséquences financières très importantes. Pour éviter une surprime, une exclusion de garantie ou un refus d’assurance, certains emprunteurs peuvent être tentés de dissimuler une maladie ou un antécédent médical.
C’est une très mauvaise idée : en cas de sinistre, l’assureur peut vérifier les déclarations effectuées lors de la souscription et remettre en cause votre couverture si des informations importantes ont été volontairement dissimulées.
Fausse déclaration intentionnelle : un risque de nullité du contrat
Selon l’article L.113-8 du Code des assurances, une fausse déclaration intentionnelle peut entraîner la nullité du contrat, lorsque cette déclaration a modifié l’appréciation du risque par l’assureur.
Les conséquences peuvent être lourdes :
- Aucune indemnisation au titre du contrat annulé, même si le sinistre n’est pas lié à la maladie dissimulée.
- Des mensualités de crédit qui restent à votre charge, malgré les cotisations d’assurance déjà versées.
- Des primes déjà payées qui restent acquises à l’assureur, dans les conditions prévues par la loi.
Pour approfondir ce sujet, consultez notre guide sur les risques liés au mensonge et aux fausses déclarations en assurance emprunteur.
Et en cas d’oubli ou d’erreur involontaire ?
Un simple oubli ne provoque pas automatiquement l’annulation de votre assurance. L’article L.113-9 du Code des assurances prévoit des conséquences différentes lorsque la mauvaise foi de l’assuré n’est pas établie.
Selon le moment où l’erreur est découverte, l’assureur peut notamment :
- Proposer une augmentation de cotisation ou résilier le contrat dans les conditions légales, si l’erreur est constatée avant un sinistre.
- Réduire proportionnellement l’indemnisation, si l’erreur est découverte après un sinistre.
Exemple : si vous réalisez après la souscription que vous avez oublié de mentionner une hospitalisation demandée dans le questionnaire, contactez rapidement l’assureur pour demander la rectification de votre déclaration.
Comment éviter les problèmes ?
Avant de valider votre questionnaire médical, vérifiez vos réponses et conservez-en une copie. Si une question vous semble ambiguë, demandez une clarification écrite.
En cas d’erreur découverte après la signature, n’attendez pas un sinistre pour la signaler.
👉 Notre conseil : répondre honnêtement aux questions légalement exigibles est indispensable pour sécuriser votre assurance emprunteur. Cela ne signifie pas pour autant que vous devez déclarer des informations couvertes par le droit à l’oubli ou par une dispense légale.
Que se passe-t-il après l’envoi du questionnaire de santé ?
Une fois votre questionnaire médical d’assurance emprunteur transmis, l’assureur examine vos réponses pour évaluer votre état de santé et déterminer les conditions auxquelles il peut vous couvrir.
Si votre dossier ne présente pas de difficulté particulière, vous pouvez recevoir rapidement une proposition d’assurance. Dans d’autres situations, des informations ou examens médicaux complémentaires peuvent être nécessaires.
Quelles décisions peut prendre l’assureur ?
Après l’étude de votre questionnaire de santé, plusieurs réponses sont possibles :
- Une acceptation aux conditions habituelles : vous bénéficiez des garanties proposées sans majoration liée à votre état de santé.
- Une assurance avec surprime : l’assureur accepte de vous couvrir, mais applique une cotisation plus élevée en raison d’un risque médical particulier.
- Une assurance avec exclusion de garantie : certaines pathologies ou leurs conséquences ne sont pas couvertes par une ou plusieurs garanties.
- Un refus d’assurance : l’assureur estime ne pas pouvoir couvrir votre risque médical dans les conditions proposées.
Une surprime et une exclusion peuvent également être appliquées simultanément.
Attention : un refus ou une exclusion chez un assureur ne signifie pas que tous les autres prendront la même décision. Chaque compagnie applique ses propres critères d’évaluation du risque.
En cas de difficulté, vous pouvez consulter nos conseils pour obtenir une assurance de prêt immobilier malgré un problème de santé.
Quel est le délai de réponse après un questionnaire médical ?
Il n’existe pas de délai unique pour tous les dossiers. Le traitement dépend notamment de la complexité de votre situation médicale et des éventuels documents complémentaires demandés.
Un questionnaire simple peut être traité rapidement, tandis qu’un dossier nécessitant l’intervention du médecin-conseil ou des examens supplémentaires peut prendre plusieurs semaines.
Si votre demande relève de la convention AERAS, des délais spécifiques d’instruction sont prévus.
Pour anticiper vos démarches, découvrez combien de temps peut prendre la réponse du médecin-conseil en assurance emprunteur.
Que faire en cas de surprime, d’exclusion ou de refus ?
Vous n’êtes pas obligé d’accepter la première proposition d’assurance reçue. Vous pouvez comparer les offres de plusieurs compagnies, qui n’évaluent pas toutes les risques médicaux de la même manière.
En cas de risque aggravé de santé, la convention AERAS peut également faciliter l’accès à une assurance emprunteur, sous certaines conditions.
👉 Notre conseil : anticipez les formalités médicales et comparez les propositions avant de signer. Vérifiez non seulement le prix, mais aussi les garanties réellement accordées et les éventuelles exclusions.
FAQ sur le questionnaire de santé en assurance emprunteur
Peut-on remplir son questionnaire de santé avec l’aide de son médecin traitant ?
Oui. Votre médecin traitant peut vous aider à retrouver vos antécédents médicaux, les dates de vos traitements ou les informations nécessaires pour répondre précisément aux questions.
En revanche, c’est à vous de remplir et de valider vos déclarations. Le médecin n’est pas tenu de compléter le questionnaire à votre place.
Combien de temps un questionnaire de santé reste-t-il valable ?
Il n’existe pas de durée de validité unique pour tous les questionnaires médicaux d’assurance emprunteur. Chaque assureur peut fixer ses propres conditions et demander une actualisation des informations si la souscription intervient plusieurs mois après la déclaration initiale.
En cas de retard dans votre projet immobilier, vérifiez auprès de l’assureur si votre questionnaire et les éventuels examens médicaux restent valables.
Conclusion : bien remplir son questionnaire de santé et comparer les assurances
Le questionnaire de santé en assurance emprunteur peut avoir des conséquences importantes sur le coût et les garanties de votre contrat. Vérifiez d’abord si vous bénéficiez d’une dispense grâce à la loi Lemoine. Dans le cas contraire, prenez le temps de répondre précisément aux questions médicales.
Chaque assureur évalue différemment les risques de santé. Une surprime ou une exclusion chez l’un ne signifie donc pas que vous ne pouvez pas obtenir de meilleures conditions ailleurs.
Pour trouver la meilleure assurance de prêt immobilier adaptée à votre profil, ne vous limitez pas au tarif. Une assurance emprunteur pas chère doit également offrir des garanties suffisantes.
👉 Comparez jusqu’à 40 devis d’assurance de prêt immobilier pour rechercher une couverture adaptée à votre situation au meilleur prix.
40 assurances de prêt !

de 125 banques

rachat crédit

 Taux immobilier en octobre 2026
L'explosion de l'OAT 10 ans fait la une des actualités. Indirectement, cela va avoir des répercussions su...
- Taux immobilier 2027 : quelles prévisions pour les crédits immobiliers ?
Après leur remontée en 2026, les taux de crédit immobilier pourraient rester élevés en 2027. Une forte ba...
- Immobilier septembre 2026 : les chiffres du marché et les principales actualités
La hausse des taux de prêt immobilier est bien là depuis un an. Pour le moment, elle reste mesurée mais l...


 Quel taux moyen pour un prêt immobilier sur 10, 15 ou 20 ans ? Quels sont les meilleurs taux immobiliers actuels ?
MEILLEURS TAUX >>